Kredyt z obowiązkowym pakietem może wyglądać na korzystniejszy od zwykłej pożyczki, choć po doliczeniu abonamentu medycznego, kursu językowego, pakietu prawnego albo usługi IT całkowity rachunek rośnie o setki lub nawet kilka tysięcy złotych. Urząd Ochrony Konkurencji i Konsumentów ponownie zwrócił uwagę na ten mechanizm po decyzji z 19 października 2026 roku dotyczącej Aasa Polska. Według ustaleń urzędu koszty dodatkowych usług były kredytowane razem z pożyczką, a ich wysokość prowadziła do przekraczania ustawowych limitów kosztów pozaodsetkowych, jak informuje redakcja domenzi.pl.
W praktyce klient powinien patrzeć nie tylko na miesięczną ratę i nominalne oprocentowanie. Znacznie więcej mówi RRSO, całkowity koszt kredytu, całkowita kwota do zapłaty oraz oddzielnie wyszczególniona cena każdej usługi dodatkowej. Szczególnie podejrzana jest sytuacja, w której klient wnioskuje np. o 5 tys. zł, a w dokumentach pojawia się kapitał 7–8 tys. zł, ponieważ pozostała część finansuje pakiet, którego konsument faktycznie nie potrzebował.
19 października 2026 roku Prezes UOKiK poinformował o nałożeniu na Aasa Polska kar w łącznej wysokości 3 871 000 zł. Urząd stwierdził naruszenie zbiorowych interesów konsumentów, ale decyzja nie jest prawomocna i spółce przysługuje odwołanie do sądu.
UOKiK: pakiet za 2,7 tys. zł przy pożyczce na 5 tys. zł
Mechanizm opisany przez UOKiK najlepiej pokazują konkretne skargi konsumentów. W jednej ze spraw klient zawarł umowę pożyczki na 5 tys. zł, jednak po próbie odstąpienia od kontraktu dowiedział się, że kwota kapitału wynosi 7,7 tys. zł. Z tej sumy 5 tys. zł miało trafić do klienta, natomiast 2,7 tys. zł zostało przeznaczone na pakiet medyczny.
Oznacza to, że cena dodatkowego produktu odpowiadała aż 54 proc. gotówki, którą klient rzeczywiście chciał pożyczyć. UOKiK podał również przykład opłaty 2,4 tys. zł za pakiet usług medycznych kredytowany razem z pożyczką. Według urzędu klienci często kupowali dodatkowe usługi wyłącznie dlatego, że ich nabycie przedstawiano jako warunek otrzymania finansowania albo otrzymania go na określonych warunkach.
„Decyzja pozytywna była tylko w przypadku wzięcia razem z pakietem” — napisała jedna z konsumentek w skardze przytoczonej przez UOKiK.
To właśnie tutaj pojawia się największe ryzyko. Klient porównujący wyłącznie wysokość rat może odnieść wrażenie, że oferta z pakietem jest tańsza albo pozwala otrzymać wyższą kwotę. Tymczasem część finansowania może zostać wykorzystana nie na potrzeby konsumenta, lecz na opłacenie dodatkowej usługi.
Urząd ustalił również, że standardowa oferta bez dodatkowych pakietów mogła być prezentowana w sposób mniej atrakcyjny: z niższą kwotą pożyczki i wyższą ratą niż wariant zawierający dodatkowe produkty. Taki sposób prezentacji mógł sugerować, że pakiet daje klientowi finansową korzyść, choć po policzeniu wszystkich kosztów sytuacja wyglądała inaczej.
Co dokładnie trzeba znaleźć w umowie przed podpisaniem
Najpierw warto odłożyć na bok reklamę i symulację raty, a otworzyć formularz informacyjny oraz projekt umowy. Przepisy dotyczące kredytu konsumenckiego wymagają przekazania klientowi informacji, które pozwalają porównać kilka ofert przed podpisaniem kontraktu. Formularz powinien pokazywać między innymi całkowitą kwotę kredytu, całkowity koszt, RRSO oraz obowiązek zawarcia dodatkowej umowy, jeżeli taki warunek rzeczywiście istnieje.
Kluczowe jest rozdzielenie pieniędzy, które klient naprawdę otrzyma, od kosztów samego finansowania. Jeżeli bank lub firma pożyczkowa wpisuje do jednej sumy pożyczane środki oraz koszt ubezpieczenia, abonamentu czy innej usługi, konsument powinien ustalić, od jakiej dokładnie kwoty naliczane będą odsetki.
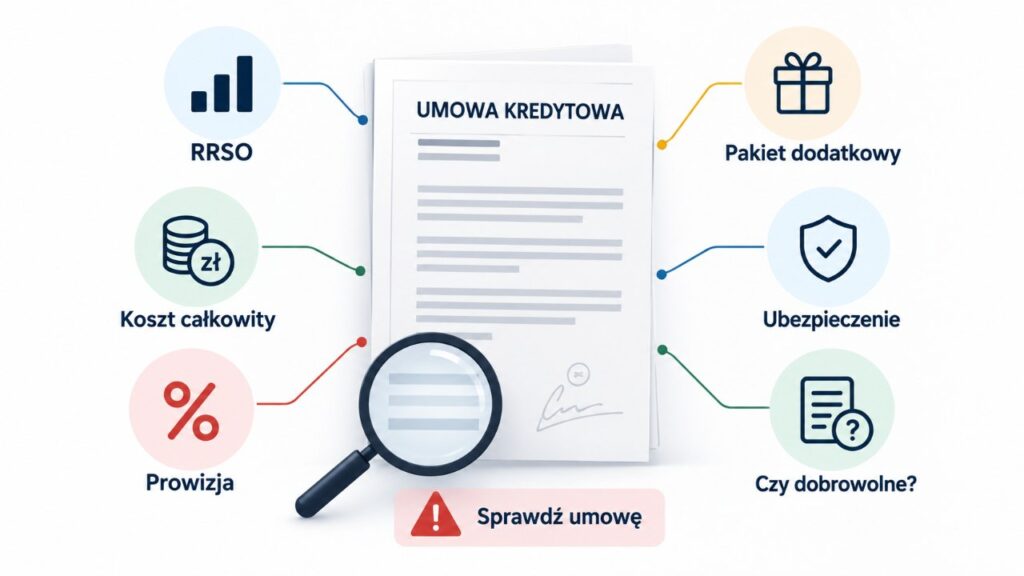
W umowie należy znaleźć przede wszystkim:
- Całkowitą kwotę kredytu – czyli środki rzeczywiście oddawane do dyspozycji konsumenta.
- Całkowity koszt kredytu – obejmujący odsetki, prowizje i pozostałe koszty związane z umową.
- Całkowitą kwotę do zapłaty – ile klient odda łącznie przez cały okres umowy.
- RRSO.
- Nominalne oprocentowanie.
- Wszystkie prowizje i opłaty.
- Cenę każdej usługi dodatkowej.
- Informację, czy usługa dodatkowa jest obowiązkowa.
- Warunki rezygnacji z pakietu.
- Zasady wcześniejszej spłaty kredytu.
- Harmonogram rat.
- Podstawę, od której faktycznie naliczane są odsetki.
Szczególną uwagę trzeba zwrócić na różnicę między pozycjami „całkowita kwota kredytu” a „całkowita kwota do zapłaty”. To nie są synonimy. Pierwsza informuje o wysokości udostępnionego kapitału, druga pokazuje końcowy rachunek klienta.
Podobny problem pojawia się, gdy prowizja albo ubezpieczenie są finansowane przez kredytodawcę i następnie oprocentowane. W osobnym materiale wyjaśnialiśmy, jak sprawdzić naliczanie odsetek od prowizji i innych kosztów kredytu. Po wyroku TSUE z 23 kwietnia 2026 roku sposób konstruowania podstawy oprocentowania ma szczególne znaczenie przy analizie umów konsumenckich.
Ile może kosztować „darmowy” lub „obowiązkowy” dodatek
Nie istnieje jedna cena dodatkowych pakietów. UOKiK wskazuje, że w kontrolowanych ofertach były to kwoty od kilkuset do kilku tysięcy złotych. Najlepiej więc policzyć wpływ każdego dodatku na całe zobowiązanie zamiast patrzeć na jego nazwę.
Przykład może wyglądać następująco:
| Element | Oferta bez dodatkowego pakietu | Oferta z pakietem |
|---|---|---|
| Gotówka potrzebna klientowi | 5 000 zł | 5 000 zł |
| Pakiet dodatkowy | 0 zł | 2 700 zł |
| Kwota finansowana | 5 000 zł | 7 700 zł |
| Różnica względem potrzebnej gotówki | 0 zł | 2 700 zł |
| Cena dodatku względem otrzymanej gotówki | 0% | 54% |
To uproszczony przykład oparty na kwotach opisanych przez konsumenta w materiale UOKiK. Ostateczny koszt konkretnej umowy zależy jeszcze od oprocentowania, prowizji, czasu spłaty, harmonogramu i sposobu traktowania dodatkowej usługi.
Jeżeli opłata za pakiet jest finansowana kredytem, klient może ponosić nie tylko samą cenę usługi. W zależności od konstrukcji umowy pojawia się także problem tego, czy koszt został uwzględniony przy naliczaniu odsetek oraz prawidłowo pokazany w RRSO.
Dlatego sama informacja „pakiet kosztuje 2700 zł” nie zawsze odpowiada na pytanie, ile faktycznie zwiększy on końcową kwotę spłaty.
RRSO może ujawnić koszt, którego nie widać w racie
Rata jest jednym z najmniej bezpiecznych parametrów do porównywania kilku kredytów. Można ją zmniejszyć przez wydłużenie okresu spłaty, a jednocześnie zwiększyć całkowitą kwotę oddawaną kredytodawcy.
Znacznie bardziej użyteczne jest RRSO, czyli rzeczywista roczna stopa oprocentowania. W założeniu uwzględnia ona koszty związane z kredytem i pozwala zestawić produkty o różnych konstrukcjach.
UOKiK stwierdził w decyzji dotyczącej Aasa Polska, że sposób ujmowania kosztów dodatkowych usług w całkowitej kwocie kredytu prowadził również do rażącego zaniżenia RRSO przedstawianego w umowach.
„Praktyka stosowana przez Aasa Polska była obchodzeniem przepisów antylichwiarskich” — powiedział prezes UOKiK Tomasz Chróstny przy ogłoszeniu decyzji 19 października 2026 roku.
Przed podpisaniem dokumentów warto więc porównać przynajmniej trzy wartości: wysokość gotówki faktycznie dostępnej dla klienta, całkowitą kwotę do zapłaty oraz RRSO. Jeżeli różnica między pierwszą a drugą wartością jest bardzo duża, trzeba sprawdzić, z czego dokładnie wynika.
Rata niższa nie musi oznaczać tańszej pożyczki
Firma może wydłużyć spłatę albo inaczej rozłożyć raty, przez co miesięczne obciążenie wygląda atrakcyjnie. Równocześnie łączna suma oddawana przez klienta może wzrosnąć.
Dlatego przy dwóch ofertach należy porównywać je przy możliwie podobnej kwocie i okresie finansowania. Dopiero wtedy RRSO i całkowita kwota do zapłaty dają rzeczywistą informację o różnicy w kosztach.
Ustawowy limit kosztów pozaodsetkowych: ile wynosi
Polska ustawa o kredycie konsumenckim ogranicza pozaodsetkowe koszty kredytu. Dla zobowiązań zawieranych na co najmniej 30 dni maksymalna wysokość takich kosztów jest obliczana według wzoru:
MPKK = (K × 10%) + (K × n/R × 10%)
gdzie K oznacza całkowitą kwotę kredytu, n – okres spłaty wyrażony w dniach, a R – liczbę dni w roku. Jednocześnie pozaodsetkowe koszty kredytu nie mogą być wyższe niż 45 proc. całkowitej kwoty kredytu. Dla kredytów krótszych niż 30 dni limit wynosi 5 proc. całkowitej kwoty kredytu.
W przypadku 5 tys. zł pożyczonych na rok sam wzór daje:
- 10 proc. kwoty kredytu – 500 zł;
- kolejne 10 proc. za rok – 500 zł;
- razem maksymalnie 1000 zł według wzoru;
- limit 45 proc. kwoty kredytu wynosi natomiast 2250 zł.
W takim przykładzie zastosowanie ma niższa wartość wynikająca z ustawowego wzoru, czyli 1000 zł.
Właśnie dlatego sposób klasyfikowania dodatkowych usług ma tak duże znaczenie. UOKiK zarzucał firmom pożyczkowym, że przez dołączanie pakietów medycznych, edukacyjnych czy informatycznych rzeczywiste obciążenia konsumentów mogły wychodzić poza ustawowe ograniczenia. Już w sierpniu 2025 roku urząd prowadził postępowania dotyczące Aasa Polska, CAPITAL Service oraz pośrednika Infostom.
W przypadku Aasa Polska postępowanie zakończyło się decyzją Prezesa UOKiK ogłoszoną 19 października 2026 roku. Kara wyniosła niemal 4 mln zł, lecz na dzień publikacji komunikatu decyzja pozostawała nieprawomocna.
Pakiet medyczny, kurs językowy, IT: sam dodatek nie jest zakazany
Problemem nie jest samo oferowanie dodatkowej usługi. Kredytodawca może powiązać finansowanie z ubezpieczeniem albo innym produktem, jeśli konstrukcja jest zgodna z prawem, a klient otrzymuje jasne informacje o warunkach i kosztach.
W poradniku dotyczącym kredytu konsumenckiego UOKiK wskazuje, że dodatkowa usługa może być wymagana do uzyskania finansowania lub otrzymania określonych warunków. Informacja o takim wymogu oraz kosztach powinna jednak znaleźć się w formularzu informacyjnym.
Różnica między prawidłową a ryzykowną ofertą jest więc zasadnicza.
| Sytuacja | Co powinien zobaczyć klient |
|---|---|
| Ubezpieczenie jest obowiązkowe | Jasny zapis, że bez niego kredyt nie zostanie udzielony lub warunki będą inne |
| Pakiet jest dobrowolny | Możliwość wybrania kredytu bez pakietu |
| Pakiet ma osobną cenę | Kwota powinna być widoczna przed zawarciem umowy |
| Koszt pakietu jest finansowany | Umowa powinna pokazywać wpływ tej konstrukcji na całkowity koszt |
| Pakiet można anulować | Zasady odstąpienia muszą być jednoznaczne |
| Bez pakietu oferta jest inna | Klient powinien móc realnie porównać oba warianty |
Sygnałem ostrzegawczym jest natomiast sytuacja, w której konsultant nazywa usługę „gratisem”, „bonusem” albo „elementem oferty”, ale cena pojawia się dopiero w dokumentach.
„Klienci takich firm są więc nie tylko wprowadzani w błąd co do warunków pożyczki, ale poprzez dodawane i niedopasowane pakiety — obciążani wyższymi kwotami do zapłaty” — wskazywał Tomasz Chróstny w komunikacie UOKiK z sierpnia 2025 roku.
14 dni na odstąpienie od kredytu
Konsument może odstąpić od umowy o kredyt konsumencki w ciągu 14 dni. UOKiK przypomina, że w takim przypadku trzeba zwrócić udostępniony kapitał oraz odsetki należne za okres, w którym pieniądze pozostawały do dyspozycji klienta.
Przy kredycie zawieranym razem z dodatkową usługą należy jednak sprawdzić, co dzieje się z pakietem. Według materiałów UOKiK odstąpienie od umowy kredytowej jest skuteczne również wobec usługi dodatkowej, jeśli jest ona świadczona przez kredytodawcę albo na podstawie umowy kredytodawcy z podmiotem trzecim.
W sprawie Aasa Polska urząd zwrócił uwagę właśnie na konstrukcję dokumentów dotyczącą odstąpienia. W umowach wskazywano, że w celu rezygnacji z usługi dodatkowej konsument powinien złożyć oddzielne oświadczenie, co zdaniem UOKiK mogło wprowadzać klientów w błąd co do skutków odstąpienia od samego kredytu.
Jeżeli kredyt został podpisany niedawno, nie należy zwlekać z analizą dokumentów do pierwszej albo drugiej raty. Termin 14 dni biegnie niezależnie od tego, kiedy klient po raz pierwszy zauważy koszt pakietu.
Wcześniejsza spłata oznacza prawo do obniżenia kosztów
Drugie ważne uprawnienie dotyczy wcześniejszej spłaty. Konsument może oddać kredyt przed terminem przewidzianym w harmonogramie. Wówczas całkowity koszt kredytu powinien zostać proporcjonalnie obniżony o koszty przypadające na okres, o który skrócono czas obowiązywania umowy. UOKiK wskazuje, że dotyczy to m.in. opłat, prowizji i kosztów ubezpieczenia.
Urząd udostępnia kalkulator wcześniejszej spłaty kredytu konsumenckiego, który pozwala oszacować kwotę zwrotu według metody liniowej. Wynik ma charakter orientacyjny, a ostatecznego rozliczenia dokonuje instytucja finansowa.
Metoda liniowa polega na podzieleniu kosztów przez liczbę dni obowiązywania umowy, a następnie pomnożeniu wyniku przez liczbę dni, o które kredyt został skrócony.
Jeżeli więc klient spłaca kilkuletnią pożyczkę dużo wcześniej, warto sprawdzić nie tylko pozostały kapitał, ale również rozliczenie prowizji, ubezpieczenia i innych kosztów.
Jak sprawdzić umowę w 10 minut
Najbardziej praktyczna kontrola nie wymaga specjalistycznego kalkulatora. Wystarczy zestawić informacje z pierwszych stron umowy i formularza informacyjnego.
Najpierw trzeba zapisać kwotę, którą klient rzeczywiście chce otrzymać. Następnie sprawdzić, jaka „całkowita kwota kredytu” figuruje w dokumentach. Jeżeli jest wyższa, należy odnaleźć przyczynę różnicy.
Kolejny krok to rozpisanie wszystkich opłat: prowizji, ubezpieczenia, abonamentu, pakietu medycznego, kursu, obsługi IT i innych usług.
Potem warto porównać RRSO oraz całkowitą kwotę do zapłaty z ofertą bez dodatków.
Na końcu należy sprawdzić trzy pytania:
- Czy bez pakietu w ogóle można dostać kredyt?
- Ile dokładnie kosztuje pakiet w złotych?
- Czy koszt usługi wpływa na kwotę, od której naliczane są odsetki?
Jeśli sprzedawca nie potrafi odpowiedzieć na te pytania przed podpisaniem umowy, bezpieczniejszym rozwiązaniem jest nie podpisywać dokumentów do czasu otrzymania pełnych danych na trwałym nośniku.
Przy większych zobowiązaniach podobnie istotne jest wcześniejsze policzenie całej konstrukcji finansowania. Osoby planujące zakup mieszkania mogą również sprawdzić jak banki oceniają zdolność kredytową i jakie dokumenty są potrzebne przy kredycie hipotecznym.
Gdzie złożyć reklamację, jeśli pakiet został doliczony bez wiedzy klienta
Pierwszym adresatem reklamacji powinien być kredytodawca lub firma, z którą podpisano umowę dodatkową. W piśmie warto wskazać numer umowy, datę jej zawarcia, kwotę faktycznie otrzymanych środków, cenę pakietu oraz dokładnie opisać sposób, w jaki oferta została przedstawiona.
Do reklamacji dobrze dołączyć:
- formularz informacyjny;
- umowę kredytową;
- umowę dotyczącą pakietu;
- harmonogram;
- potwierdzenie wypłaty pieniędzy;
- wiadomości e-mail lub SMS;
- nagranie rozmowy, jeżeli konsument legalnie je posiada;
- reklamę albo zrzut ekranu oferty;
- odpowiedź konsultanta dotyczącą obowiązkowego charakteru usługi.
Jeżeli spór nie zostanie rozwiązany, konsument może skorzystać z pomocy miejskiego lub powiatowego rzecznika konsumentów oraz instytucji zajmujących się ochroną klientów rynku finansowego.
Samo zgłoszenie pojedynczego przypadku do UOKiK nie oznacza, że urząd rozstrzygnie prywatny spór o zwrot pieniędzy. UOKiK koncentruje się przede wszystkim na praktykach naruszających zbiorowe interesy konsumentów, czyli dotyczących szerszej grupy klientów.
Nie każda dodatkowa umowa znika razem z głównym kontraktem
Osobnym problemem są umowy powiązane. Dotyczy to nie tylko zwykłych pożyczek gotówkowych, lecz również finansowania zakupów towarów i usług.
Przykładem mogą być instalacje fotowoltaiczne lub pompy ciepła kupowane wraz z finansowaniem. W takich sytuacjach trzeba ustalić, czy kredyt jest kredytem wiązanym i jakie skutki dla finansowania wywołuje odstąpienie od podstawowej umowy sprzedaży. Więcej o tych zależnościach opisaliśmy przy analizie umów na pompy ciepła i finansowania oferowanego razem z instalacją.
Zasada jest prosta: jeżeli podpisujesz jednocześnie kilka dokumentów, nie zakładaj, że rezygnacja z jednego automatycznie kończy każdy pozostały kontrakt. Trzeba sprawdzić podstawę prawną powiązania oraz procedurę odstąpienia.
Kredyt z pakietem – pytania i odpowiedzi
Czy firma może wymagać dodatkowej usługi, aby udzielić kredytu?
Może istnieć oferta, w której dodatkowa usługa jest warunkiem uzyskania kredytu albo określonych warunków finansowania. Konsument musi jednak zostać jasno poinformowany o takim obowiązku oraz o związanych z nim kosztach jeszcze przed podpisaniem umowy.
Czy pakiet medyczny albo kurs językowy może kosztować kilka tysięcy złotych?
Takie przypadki zostały udokumentowane przez UOKiK. W komunikacie z 19 października 2026 roku urząd podał przykłady pakietów o wartości 2,4 tys. i 2,7 tys. zł oraz wskazał, że dodatkowe usługi kosztowały od kilkuset do kilku tysięcy złotych.
Co jest ważniejsze: rata czy RRSO?
Do porównywania kosztów bardziej użyteczne jest RRSO wraz z całkowitą kwotą do zapłaty. Niska rata może wynikać jedynie z dłuższego okresu spłaty i nie oznacza automatycznie tańszego kredytu.
Czy można zrezygnować z kredytu po podpisaniu umowy?
W przypadku kredytu konsumenckiego konsument co do zasady ma 14 dni na odstąpienie od umowy. Musi następnie zwrócić udostępniony kapitał oraz odpowiednie odsetki za okres korzystania ze środków.
Czy wcześniejsza spłata daje prawo do zwrotu części kosztów?
Tak. Przy wcześniejszej spłacie całkowity koszt kredytu powinien zostać proporcjonalnie zmniejszony. UOKiK wskazuje między innymi na prowizje, opłaty i koszty ubezpieczenia, a na swojej stronie udostępnia kalkulator pomocny przy orientacyjnym wyliczeniu zwrotu.
Czy decyzja UOKiK wobec Aasa Polska jest prawomocna?
Nie. W komunikacie z 19 października 2026 roku UOKiK podał, że Prezes Urzędu nałożył na spółkę łącznie 3 871 000 zł kary, ale decyzja nie jest prawomocna i może zostać zaskarżona do sądu.
Przed podpisaniem kredytu z obowiązkowym pakietem trzeba więc policzyć nie samą ratę, lecz pełny koszt finansowania wraz ze wszystkimi dodatkami. Najważniejszym sygnałem ostrzegawczym jest różnica między kwotą pieniędzy, której klient potrzebuje, a kwotą wpisaną do umowy jako finansowanie. Jeżeli powodem są pakiety medyczne, kursy, ubezpieczenia albo inne produkty, ich cenę oraz wpływ na RRSO i końcową kwotę spłaty należy ustalić jeszcze przed złożeniem podpisu.
Więcej porad o ogrodzie, warzywniku i pielęgnacji roślin znajdziesz w naszych artykułach, a także polecamy materiał: 96,6% polskich gospodarstw ma internet: gdzie router w mieszkaniu traci najwięcej sygnału Wi-Fi