POLSTR już zmienia kredyty hipoteczne w Polsce, a od 29 października 2026 roku kolejny duży bank, Credit Agricole, zastąpił WIBOR 3M wskaźnikiem POLSTR 1M Stopa Składana w nowych kredytach i pożyczkach hipotecznych, jak informuje redakcja domenzi.pl. Wcześniej podobne rozwiązania wdrożyły PKO Bank Polski, Bank Pekao i mBank. Dla osób kupujących mieszkanie oznacza to zmianę sposobu ustalania oprocentowania: przy identycznej cenie nieruchomości, wysokości kredytu i okresie spłaty miesięczne raty mogą różnić się nawet o kilkaset złotych. Decydują jednak nie tylko wartości wskaźników, ale również marża banku, prowizje i pozostałe warunki finansowania.
Reforma ma objąć nowe kredyty o zmiennym oprocentowaniu od początku 2027 roku, natomiast istniejące umowy powiązane z WIBOR 1M, 3M i 6M mogą nadal funkcjonować na dotychczasowych zasadach do końca 2036 roku. Według danych rynkowych na 30 października POLSTR 1M Stopa Składana wynosił około 3,55%, wobec 3,91% dla WIBOR 3M. Różnica na poziomie 0,36 punktu procentowego nie oznacza jednak automatycznego obniżenia raty o tę wartość. Bank może ustalić inną marżę, a w przypadku zastępowania wskaźnika w istniejących umowach zastosowanie mogą znaleźć odpowiednie korekty.
POLSTR zastępuje WIBOR w kolejnych bankach. Co dokładnie zmieniło się w październiku 2026 roku?
Październik przyniósł kolejne wdrożenia nowego wskaźnika na polskim rynku hipotecznym. Nie jest to już rozwiązanie testowane wyłącznie przez instytucje finansowe, lecz mechanizm wykorzystywany przy zawieraniu umów z klientami indywidualnymi. Pierwszym bankiem, który rozpoczął oferowanie nowych kredytów hipotecznych opartych na POLSTR 1M Stopa Składana, był PKO Bank Polski wraz z PKO Bankiem Hipotecznym, od 3 września 2026 roku.
Następnie dołączyły kolejne instytucje, stopniowo ograniczając sprzedaż produktów wykorzystujących WIBOR. Ostatnia zmiana w Credit Agricole pokazuje, że przejście na POLSTR nabrało tempa jeszcze przed planowanym zakończeniem okresu przejściowego.
Banki nie wdrożyły jednak nowych zasad jednocześnie. Poszczególne instytucje ustaliły własne daty rozpoczęcia sprzedaży, a w części przypadków znaczenie ma także dzień złożenia wniosku kredytowego.
| Bank | Data wprowadzenia POLSTR | Zakres zmiany |
|---|---|---|
| PKO Bank Polski i PKO Bank Hipoteczny | 3 września 2026 | Nowe kredyty hipoteczne ze zmiennym oprocentowaniem |
| Erste Bank Polska | 26 września 2026 | Oferta kredytów hipotecznych opartych na POLSTR |
| Bank Pekao | 1 października 2026 | Nowa oferta kredytów mieszkaniowych ze zmiennym oprocentowaniem |
| mBank | 7 października 2026 | Nowe kredyty i pożyczki hipoteczne, wycofanie nowych produktów opartych na WIBOR |
| Credit Agricole | 29 października 2026 | Zastąpienie WIBOR 3M wskaźnikiem POLSTR 1M Stopa Składana w nowych kredytach i pożyczkach hipotecznych |
Źródło: oficjalne komunikaty PKO Banku Polskiego, Erste, Banku Pekao, mBanku i Credit Agricole.
Credit Agricole potwierdził 29 października, że zmiana dotyczy nowych umów. Klienci spłacający już kredyty z oprocentowaniem opartym na WIBOR nie muszą obecnie składać dodatkowych dokumentów ani podpisywać aneksów wyłącznie z powodu wprowadzenia nowej oferty.
Przemysław Przybylski, rzecznik prasowy Credit Agricole, wyjaśnił w oficjalnym komunikacie banku z 29 października:
Zmiana wskaźnika referencyjnego to element szerszych zmian zachodzących na polskim rynku finansowym.
Stanowisko banku wskazuje na zasadniczy charakter reformy: zmienia się sposób wyznaczania oprocentowania, a nie sama konstrukcja kredytu hipotecznego. Pozostają marża, harmonogram spłat, zabezpieczenie na nieruchomości oraz pozostałe zobowiązania określone w umowie.
POLSTR i WIBOR: dlaczego różnica między wskaźnikami wpływa na ratę kredytu?
Różnica między POLSTR a WIBOR wynika przede wszystkim z metodologii ich wyznaczania. WIBOR jest wskaźnikiem terminowym, uwzględniającym charakterystykę rynku pieniężnego dla określonego okresu, na przykład trzech lub sześciu miesięcy. POLSTR jest natomiast indeksem jednodniowym opartym na kwalifikowanych transakcjach depozytowych na hurtowym rynku pieniężnym.
W kredytach hipotecznych banki wykorzystują przede wszystkim jego wersję składaną za jeden miesiąc. Taka konstrukcja sprawia, że oba wskaźniki mogą w tym samym dniu przyjmować różne wartości.
Zgodnie z informacjami Komisji Nadzoru Finansowego POLSTR został 21 sierpnia 2026 roku wyznaczony jako istotny wskaźnik referencyjny. Administratorem jest GPW Benchmark. Według KNF już 26 sierpnia łączna skala wykorzystania POLSTR na polskim rynku finansowym przekraczała równowartość 18,5 mld euro.
Jak oblicza się oprocentowanie nowej hipoteki?
W uproszczonym modelu oprocentowanie zmienne kredytu stanowi sumę dwóch podstawowych składników:
Oprocentowanie kredytu = wskaźnik referencyjny + marża banku.
Przy przykładowym POLSTR 1M wynoszącym 3,55% i marży 2,00 punktu procentowego oprocentowanie nominalne wyniesie 5,55% rocznie.
Jeżeli inna oferta wykorzystuje WIBOR 3M na poziomie 3,91% oraz marżę 2,00 punktu procentowego, oprocentowanie osiągnie 5,91%.
W tym porównaniu różnica wynosi 0,36 punktu procentowego. Nie jest to jednak zestawienie rzeczywistych ofert dwóch konkretnych banków, lecz przykład pokazujący działanie mechanizmu.
| Element | Przykład POLSTR | Przykład WIBOR |
|---|---|---|
| Wskaźnik referencyjny | 3,55% | 3,91% |
| Założona marża banku | 2,00 p.p. | 2,00 p.p. |
| Oprocentowanie nominalne | 5,55% | 5,91% |
| Charakter oprocentowania | Zmienne | Zmienne |
| Aktualizacja wskaźnika | Zgodnie z umową, np. co miesiąc | Zgodnie z umową, np. co 3 miesiące |
Wartości wskaźników odpowiadają danym rynkowym z 30 października 2026 roku, natomiast marże zostały przyjęte wyłącznie do obliczeń.
Istotne jest również to, że POLSTR 1M Stopa Składana nie oznacza prostego uśrednienia kilku opublikowanych wartości. Wskaźnik powstaje przez składanie dziennych stóp procentowych zgodnie z metodologią administratora.
W efekcie jego wysokość odzwierciedla przebieg stóp overnight w określonym okresie historycznym, podczas gdy WIBOR 3M odnosi się do trzymiesięcznego terminu.
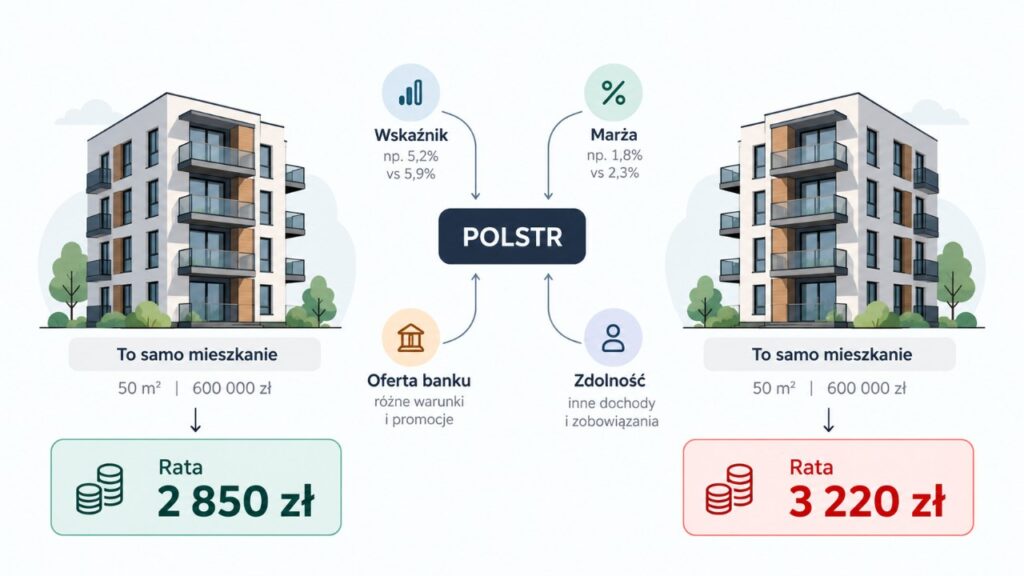
Dwa identyczne mieszkania, różne raty. Ile wynosi różnica przy kredycie 500 tys. zł?
Kupujący mogą wybrać mieszkania o tej samej wartości, w tym samym budynku, a mimo to otrzymać znacząco różniące się harmonogramy spłaty. Wynika to z indywidualnej wyceny ryzyka kredytowego, poziomu wkładu własnego, warunków cenowych banku i konstrukcji oprocentowania. Jeżeli przyjmiemy identyczną kwotę zadłużenia oraz okres kredytowania, wpływ różnicy w oprocentowaniu można wyliczyć bez odwoływania się do ofert handlowych.
Dla kredytu 500 tys. zł spłacanego przez 25 lat każde dodatkowe 0,5 punktu procentowego oprocentowania oznacza już wyraźne zwiększenie miesięcznego obciążenia. Przy większej różnicy koszt może wzrosnąć o kilkaset złotych.
Symulacja rat dla różnych poziomów oprocentowania
Założenia są następujące: kwota kredytu 500 000 zł, okres spłaty 25 lat, 300 rat równych, brak dodatkowych opłat doliczanych do salda i niezmienne oprocentowanie w całym okresie symulacji.
| Oprocentowanie nominalne | Miesięczna rata | Różnica względem 5,00% |
|---|---|---|
| 5,00% | 2 923 zł | — |
| 5,35% | 3 026 zł | +103 zł |
| 5,55% | 3 085 zł | +162 zł |
| 5,90% | 3 191 zł | +268 zł |
| 6,20% | 3 283 zł | +360 zł |
| 6,50% | 3 376 zł | +453 zł |
| 7,00% | 3 534 zł | +611 zł |
Źródło: obliczenia własne według standardowego wzoru raty annuitetowej; wartości zaokrąglono do pełnych złotych.
Przy oprocentowaniu 5,55% miesięczna rata wynosi około 3 085 zł. Gdy oprocentowanie wzrośnie do 6,50%, rata zwiększy się do około 3 376 zł, czyli o 291 zł miesięcznie.
W skali roku różnica wynosi około 3 492 zł. Dla gospodarstwa domowego oznacza to kwotę, którą trzeba uwzględnić w stałych wydatkach, niezależnie od wysokości rachunków za mieszkanie czy innych zobowiązań.
Różnica kilkuset złotych nie jest jednak automatycznym skutkiem zastąpienia WIBOR przez POLSTR. Powstaje wtedy, gdy całkowite oprocentowanie porównywanych kredytów rzeczywiście jest odpowiednio odmienne.
Wszystkie powyższe wyliczenia zakładają niezmienne oprocentowanie, dlatego nie są prognozą rzeczywistych rat kredytu ze zmienną stopą przez następne 25 lat.
Niższy POLSTR nie gwarantuje tańszego kredytu. Marża banku może zmienić wynik porównania
Najważniejszym błędem podczas porównywania ofert hipotecznych jest ocenianie ich wyłącznie na podstawie wartości wskaźnika referencyjnego. Bank nie udziela kredytu po samym POLSTR, lecz dolicza do niego własną marżę. Jej wysokość zależy od polityki cenowej instytucji, oceny kredytobiorcy, zabezpieczenia i dodatkowych warunków oferty. W rezultacie kredyt oparty na niższym wskaźniku może mieć wyższe oprocentowanie nominalne niż produkt wykorzystujący WIBOR. Ostateczny koszt zależy również od opłat, których nie uwzględnia samo oprocentowanie.
Załóżmy, że dwa banki finansują zakup tego samego mieszkania za 625 tys. zł. Klient wnosi 125 tys. zł wkładu własnego, a pozostałe 500 tys. zł zamierza spłacać przez 25 lat.
| Parametr | Bank A – POLSTR | Bank B – WIBOR |
|---|---|---|
| Kwota kredytu | 500 000 zł | 500 000 zł |
| POLSTR 1M lub WIBOR 3M | 3,55% | 3,91% |
| Przykładowa marża | 2,40 p.p. | 1,90 p.p. |
| Łączne oprocentowanie | 5,95% | 5,81% |
| Rata równa | ok. 3 207 zł | ok. 3 164 zł |
Symulacja matematyczna, a nie rzeczywiste oferty banków. Dane wskaźników: 30 października 2026 roku.
Pomimo niższego POLSTR klient w pierwszym banku zapłaci około 43 zł więcej miesięcznie. Przyczyną jest marża, która przewyższa korzyść wynikającą z różnicy między wskaźnikami.
W drugiej sytuacji bank oferujący POLSTR może zastosować marżę 1,70 punktu procentowego. Łączne oprocentowanie wyniesie wtedy 5,25%, a miesięczna rata kredytu 500 tys. zł na 25 lat spadnie do około 2 996 zł.
To dlatego nie można wskazać jednej kwoty oszczędności wynikającej z reformy, która byłaby prawdziwa dla każdego kredytobiorcy.
Oprocentowanie, RRSO i dodatkowe opłaty. Co trzeba porównać przed podpisaniem umowy?
Koszt kredytu hipotecznego z POLSTR obejmuje więcej niż odsetki naliczane od pozostałego kapitału. Oprócz wskaźnika i marży w ofercie mogą występować prowizje, koszty ubezpieczeń, wyceny nieruchomości czy obowiązkowych produktów powiązanych. Część wydatków jest ponoszona jednorazowo, pozostałe rozkładają się na kolejne miesiące.
Dlatego nawet dwie oferty o identycznym oprocentowaniu mogą generować odmienny całkowity koszt kredytu. Podstawą porównania powinien być formularz informacyjny przekazany przez bank, a nie wyłącznie rata podana w reklamie.
Szczególnego znaczenia nabiera RRSO, czyli rzeczywista roczna stopa oprocentowania. Wskaźnik ten uwzględnia oprocentowanie oraz koszty kredytu w zakresie wynikającym z przepisów.
Najważniejsze pozycje do sprawdzenia:
- Marża banku – czy jest niezmienna przez cały okres kredytowania i od czego zależy jej wysokość.
- Prowizja za udzielenie kredytu – czy pobierana jest jednorazowo, czy finansowana kredytem.
- Ubezpieczenie na życie – czy jego zakup wpływa na marżę i jak długo trzeba utrzymywać polisę.
- Ubezpieczenie nieruchomości – jakie warunki musi spełniać ochrona i czy można wybrać zewnętrznego ubezpieczyciela.
- Konto osobiste i karta – czy utrzymanie promocyjnych warunków wymaga regularnych wpływów lub transakcji.
- Wycena nieruchomości – kto pokrywa jej koszt i czy opłata podlega zwrotowi.
- Wcześniejsza spłata – czy występuje rekompensata oraz w jakich okolicznościach można ją pobrać.
- Warunki zakończenia promocji – o ile może wzrosnąć marża, jeżeli klient zrezygnuje z dodatkowych produktów.
Problem kosztów powiązanych został szerzej opisany w materiale dotyczącym tego, jak kredyt z obowiązkowym pakietem usług może kosztować tysiące złotych więcej. Przy porównywaniu nowych ofert POLSTR jest to szczególnie istotne, ponieważ niższe oprocentowanie nominalne nie zawsze oznacza niższą łączną kwotę do zapłaty.
Jeżeli bank proponuje obniżenie marży w zamian za dodatkową polisę, trzeba policzyć dwa warianty: z produktem dodatkowym i bez niego. W niektórych przypadkach oszczędność na odsetkach może być mniejsza od wydatków związanych z utrzymaniem pakietu.
Co stanie się z kredytami na WIBOR? Daty 2027 i 2037 nie oznaczają tego samego
Dotychczasowi kredytobiorcy nie zostaną automatycznie przeniesieni na POLSTR tylko dlatego, że ich bank rozpoczął sprzedaż nowych produktów. Zgodnie z ogłoszonym harmonogramem publikacja wskaźników WIBOR 1M, 3M i 6M ma być kontynuowana do końca 2036 roku.
Oznacza to, że umowy zawarte wcześniej mogą przez kolejne lata pozostać powiązane ze starymi stawkami. Inny jest harmonogram dotyczący nowej sprzedaży, a inny termin zakończenia opracowywania dotychczasowych wskaźników. Dla klienta podstawowe znaczenie mają zapisy konkretnej umowy, w tym procedury zastąpienia wskaźnika.
Daty reformy przedstawiają się następująco:
| Termin | Znaczenie dla rynku i klientów |
|---|---|
| Grudzień 2024 | Wybór POLSTR jako rekomendowanego wskaźnika mającego zastąpić WIBOR |
| 21 sierpnia 2026 | KNF wyznacza POLSTR jako istotny wskaźnik referencyjny |
| 3 września 2026 | Pierwsze nowe hipoteki oparte na POLSTR w ofercie PKO BP |
| 1 października 2026 | Zakończenie publikacji WIBOR O/N i WIBID O/N |
| Październik 2026 | Kolejne banki wprowadzają POLSTR do kredytów hipotecznych |
| Początek 2027 | Planowane przejście nowej sprzedaży produktów zmiennoprocentowych na nowe wskaźniki |
| 31 grudnia 2036 | Planowany ostatni dzień publikacji WIBOR 1M, 3M i 6M |
| 1 stycznia 2037 | Zakończenie stosowania wycofanych wskaźników jako publikowanych stawek |
Nie należy interpretować 1 stycznia 2037 roku jako daty anulowania kredytów ani umorzenia odsetek. Zobowiązania pozostaną w mocy, a ich oprocentowanie będzie ustalane na zasadach właściwych dla zastąpienia wycofanego wskaźnika.
Istotną rolę mogą odegrać klauzule awaryjne zapisane w umowach oraz odpowiednie przepisy dotyczące wskaźników referencyjnych.
Erste w oficjalnych wyjaśnieniach dotyczących reformy wskazuje:
Celem reformy wskaźników nie jest obniżenie oprocentowania.
Bank podkreśla również możliwość stosowania korekty przy zmianie wskaźnika w istniejących umowach, aby ograniczyć ekonomiczne skutki samego zastąpienia benchmarku. Nie oznacza to gwarancji niezmienności raty w przyszłości, ponieważ rynkowe stopy procentowe nadal mogą się zmieniać.
Czy POLSTR oznacza szybszy spadek rat po obniżce stóp procentowych NBP?
W kredytach hipotecznych wykorzystujących POLSTR 1M Stopa Składana oprocentowanie jest ustalane według wartości wskaźnika i zasad przewidzianych w umowie. Przy jednomiesięcznych okresach odsetkowych aktualizacja może następować częściej niż w produktach opartych na WIBOR 3M.
Nie oznacza to jednak, że każda decyzja Rady Polityki Pieniężnej automatycznie obniży ratę następnego dnia. POLSTR 1M Stopa Składana odzwierciedla historyczne wartości stóp overnight, a bank wykorzystuje odpowiedni odczyt zgodnie z ustalonym terminem. Znaczenie ma więc zarówno sytuacja rynkowa, jak i dzień przeliczenia oprocentowania.
Przykładowo, jeżeli oprocentowanie kredytu 500 tys. zł na 25 lat spadnie z 5,55% do 5,30%, hipotetyczna rata początkowa zmniejszy się z około 3 085 zł do około 3 011 zł.
Oznacza to różnicę około 74 zł miesięcznie. Wyliczenie pokazuje wpływ samej zmiany oprocentowania i zakłada ponowne obliczenie raty od początkowej kwoty kredytu.
W rzeczywistej umowie znaczenie ma pozostałe saldo zadłużenia i liczba rat do spłaty w dniu aktualizacji.
Jak bank wyznacza nową ratę?
Proces zależy od konstrukcji produktu. W typowym kredycie ze zmienną stopą obejmuje następujące elementy:
- Ustalenie wartości POLSTR 1M Stopa Składana z dnia wskazanego w umowie.
- Dodanie marży banku oraz ewentualnych innych składników przewidzianych prawidłowo w warunkach finansowania.
- Wyznaczenie oprocentowania obowiązującego w następnym okresie.
- Przeliczenie harmonogramu na podstawie pozostałego kapitału i okresu spłaty.
- Udostępnienie kredytobiorcy informacji o nowym oprocentowaniu i wysokości raty zgodnie z zasadami umowy.
Kredytobiorca powinien sprawdzić przede wszystkim częstotliwość aktualizacji i sposób wyboru dnia odczytu.
POLSTR a stałe oprocentowanie przez pięć lat. Dlaczego nowy wskaźnik nadal ma znaczenie?
Reforma nie ogranicza się wyłącznie do kredytów, których rata zmienia się wraz z rynkowym oprocentowaniem. W przypadku produktów z okresowo stałą stopą klient przez określony czas spłaca zobowiązanie według uzgodnionego oprocentowania. W Polsce standardowy minimalny okres takiego oprocentowania wynosi pięć lat, zgodnie z Rekomendacją S KNF. Wahania POLSTR w tym czasie nie powodują automatycznej zmiany ustalonej stopy. Znaczenie nowego wskaźnika pojawia się natomiast przy określaniu warunków obowiązujących po zakończeniu okresu stałego oprocentowania.
mBank poinformował, że w przypadku kredytów wynikających z wniosków składanych od 7 października 2026 roku po zakończeniu pięcioletniego okresu stałej stopy zastosowanie będzie miał POLSTR 1M Stopa Składana.
W starszych umowach, objętych wcześniejszymi zasadami, może to być nadal WIBOR 3M, zgodnie z warunkami kredytu i harmonogramem reformy. mBank
Komisja Nadzoru Finansowego w materiałach dotyczących ryzyka stopy procentowej przypomina o możliwości znacznego wzrostu rat przy zmiennym oprocentowaniu. Dlatego zaleca analizowanie nie tylko bieżącej raty, ale również scenariuszy jej zwiększenia. Komisja Nadzoru Finansowego
Wybór pomiędzy oprocentowaniem zmiennym a okresowo stałym powinien zatem uwzględniać przewidywalność domowego budżetu, zdolność do obsługi wyższych rat oraz warunki ewentualnego refinansowania.
Jak porównać kredyty na POLSTR w praktyce? Siedem danych, których trzeba zażądać od banku
Przygotowanie do złożenia wniosku hipotecznego wymaga obecnie dokładniejszego porównania metod oprocentowania. Sama informacja, że kredyt wykorzystuje POLSTR, nie pozwala stwierdzić, czy jest korzystniejszy od innego produktu. Bank powinien przedstawić parametry finansowania, w tym warunki obowiązujące po okresie promocyjnym albo po zakończeniu stałej stopy. Trzeba również sprawdzić, czy wymagany wkład własny i ocena zdolności kredytowej pozostają takie same przy porównywanych wariantach. Dzięki temu można ograniczyć ryzyko wyboru pozornie tańszej oferty.
| Informacja do uzyskania | Dlaczego jest potrzebna |
|---|---|
| Pełna nazwa wskaźnika | Pozwala ustalić, czy chodzi o POLSTR 1M Stopa Składana, czy inny benchmark |
| Marża przez cały okres kredytu | Pokazuje, czy promocyjne oprocentowanie może się zmienić |
| RRSO i całkowita kwota do zapłaty | Umożliwiają ocenę kosztów wykraczających poza odsetki |
| Harmonogram rat | Pozwala oszacować miesięczne obciążenie |
| Warunki po pięciu latach | Pokazują, jak będzie ustalane oprocentowanie po okresie stałym |
| Koszty produktów dodatkowych | Ujawniają wydatki związane z utrzymaniem promocyjnej marży |
| Zasady wcześniejszej spłaty | Pomagają określić koszty ewentualnego refinansowania lub nadpłaty |
Osoby rozpoczynające procedurę mogą dodatkowo sprawdzić wymagania dotyczące zdolności kredytowej, dokumentów i wkładu własnego przy kredycie hipotecznym w Polsce. Przy porównywaniu banków należy jednak korzystać z aktualnych formularzy informacyjnych, ponieważ historyczne przykłady oprocentowania sprzed wdrożenia POLSTR nie stanowią obecnych ofert.
Praktyczna kolejność porównania jest następująca:
- Ustalić identyczną kwotę finansowania i okres spłaty.
- Poprosić kilka banków o formularze informacyjne dla porównywalnych wariantów.
- Porównać oprocentowanie nominalne, RRSO i całkowitą kwotę do zapłaty.
- Oddzielnie policzyć koszt ubezpieczeń oraz produktów dodatkowych.
- Przeanalizować ratę przy wzroście oprocentowania o 1, 2 i 3 punkty procentowe.
- Sprawdzić warunki wcześniejszej spłaty i zmiany oprocentowania.
- Wybrać wariant, którego koszt pozostaje możliwy do udźwignięcia także przy mniej korzystnych warunkach rynkowych.
Takie porównanie jest bardziej miarodajne niż ranking oparty wyłącznie na reklamowanym oprocentowaniu.
Najczęstsze pytania o POLSTR i kredyty hipoteczne w Polsce
Czy POLSTR automatycznie obniży ratę mojego obecnego kredytu?
Nie. Samo wdrożenie POLSTR przez bank nie zmienia oprocentowania istniejącej umowy opartej na WIBOR. Aktualizacja warunków wymaga odpowiedniej podstawy umownej lub prawnej. Ponadto niższa wartość nowego wskaźnika nie musi oznaczać proporcjonalnie niższej raty po ewentualnej konwersji.
Ile wynosi POLSTR w październiku 2026 roku?
Według danych rynkowych z 30 października POLSTR 1M Stopa Składana wynosił około 3,55%, POLSTR 3M około 3,56%, a WIBOR 3M około 3,91%. Aktualne publikacje i metodologię można sprawdzić na stronie administratora GPW Benchmark.
Czy kredyt z POLSTR może być droższy od kredytu z WIBOR?
Tak. Oprocentowanie kredytu obejmuje również marżę bankową. Jeżeli bank stosujący POLSTR ustali dostatecznie wyższą marżę, całkowite oprocentowanie może przewyższać ofertę opartą na WIBOR. Dodatkowe opłaty mogą jeszcze bardziej zmienić wynik porównania.
Co stanie się z WIBOR po 31 grudnia 2036 roku?
Zgodnie z aktualnym harmonogramem od 1 stycznia 2037 roku dotychczasowe stawki WIBOR 1M, 3M i 6M nie będą już publikowane. Umowy, które nadal będą obowiązywać, mają funkcjonować według odpowiednich zasad zastąpienia wskaźnika. Szczegóły zależą od dokumentacji kredytu i właściwych regulacji.
Czy przy POLSTR rata kredytu będzie zmieniała się co miesiąc?
W kredycie wykorzystującym POLSTR 1M Stopa Składana oprocentowanie może być aktualizowane w jednomiesięcznych okresach odsetkowych. Nie oznacza to obowiązkowej zmiany kwoty raty każdego miesiąca — jej wysokość zależy od wartości wskaźnika oraz zasad umowy. W kredytach z okresowo stałym oprocentowaniem rynkowe zmiany POLSTR nie wpływają bezpośrednio na ratę podczas obowiązywania ustalonej stopy.
Czy warto czekać z zakupem mieszkania na pełne zastąpienie WIBOR?
Sama zmiana wskaźnika nie gwarantuje spadku kosztów kredytów hipotecznych. Już pod koniec października 2026 roku POLSTR jest wykorzystywany w nowych produktach wielu banków. Decyzję o terminie zakupu należy więc opierać na aktualnych kosztach finansowania, cenie nieruchomości i zdolności kredytowej, a nie wyłącznie na harmonogramie reformy.
Więcej porad o ogrodzie, warzywniku i pielęgnacji roślin znajdziesz w naszych artykułach, a także polecamy materiał: Przymrozek po deszczu może być groźny dla roślin: co zrobić z mokrą glebą przed zimną nocą