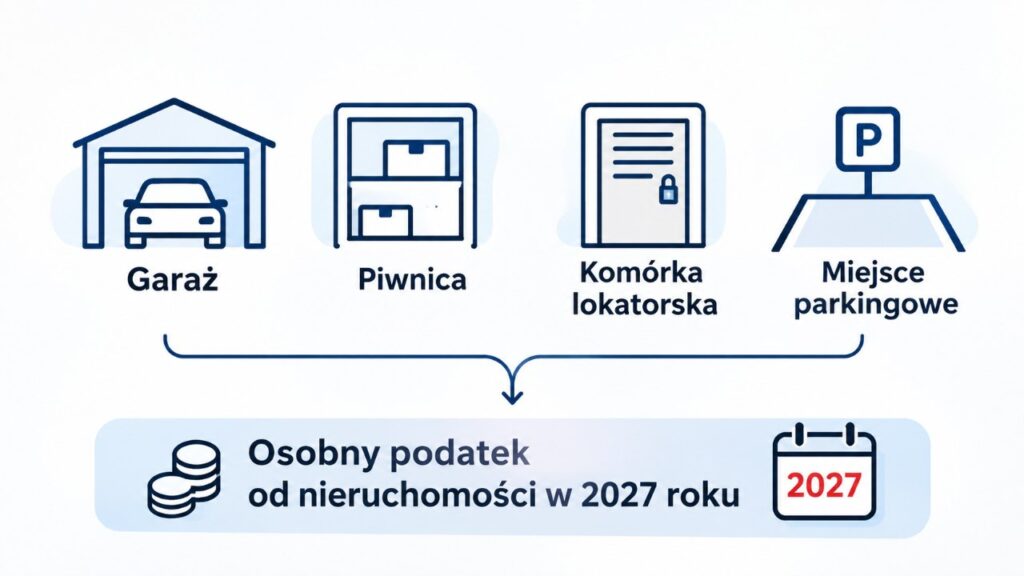
Podatek od nieruchomości 2027 obejmie nie tylko mieszkania i domy, lecz także garaże, piwnice, komórki lokatorskie oraz niektóre miejsca parkingowe, jak informuje redakcja domenzi.pl. Od 1 stycznia maksymalna stawka dla powierzchni mieszkalnych wyniesie 1,29 zł za m², natomiast dla pozostałych budynków lub ich części – 12,33 zł za m². O wysokości obciążenia zdecyduje przede wszystkim status prawny pomieszczenia, jego położenie i sposób wykorzystania. Właściciel garażu wolnostojącego może więc zapłacić znacznie więcej niż osoba korzystająca z podobnej powierzchni w budynku mieszkalnym.
Nowe limity ogłoszono 28 lipca 2026 roku w Monitorze Polskim. Nie oznacza to automatycznej podwyżki we wszystkich gminach – o ostatecznych stawkach decydują samorządy. Szczególną uwagę powinni zwrócić właściciele mieszkań z dodatkową komórką, piwnicą lub udziałem w garażu podziemnym. W takich przypadkach znaczenie mają zapisy aktu notarialnego, księgi wieczystej oraz powierzchnia wykazana do opodatkowania.
Podatek od nieruchomości w 2027 roku. Jakie stawki obowiązują garaże i pomieszczenia dodatkowe?
Minister Finansów i Gospodarki opublikował 23 lipca 2026 roku obwieszczenie określające maksymalne stawki podatków lokalnych na kolejny rok. Dokument ukazał się 28 lipca pod pozycją 741 Monitora Polskiego.
Górna granica podatku dla budynków mieszkalnych wzrośnie z 1,25 zł do 1,29 zł za m² powierzchni użytkowej. W przypadku pozostałych budynków limit zwiększy się z 12,00 zł do 12,33 zł za m². Różnica między tymi kategoriami wyniesie zatem 11,04 zł za każdy metr kwadratowy rocznie.
| Rodzaj nieruchomości | Maksymalna stawka 2026 | Maksymalna stawka 2027 |
|---|---|---|
| Budynek mieszkalny lub jego część | 1,25 zł/m² | 1,29 zł/m² |
| Pozostałe budynki lub ich części | 12,00 zł/m² | 12,33 zł/m² |
| Budynek lub część zajęta na działalność gospodarczą | 35,53 zł/m² | 36,49 zł/m² |
| Grunty pozostałe | 0,77 zł/m² | 0,80 zł/m² |
| Grunty związane z działalnością gospodarczą | 1,45 zł/m² | 1,49 zł/m² |
Podane kwoty są rocznymi limitami ustawowymi, a nie jednolitymi stawkami obowiązującymi w całej Polsce.
Ministerstwo Finansów wyjaśnia zasadę ustalania podatku następująco:
Stawki podatku ustala rada gminy.
Gmina może przyjąć stawki niższe od maksymalnych. Jeżeli nie uchwali nowych, zasadniczo pozostają stawki z poprzedniego roku, zgodnie z art. 20a ustawy o podatkach i opłatach lokalnych.
Garaż przy mieszkaniu. Kiedy obowiązuje stawka 1,29 zł, a kiedy 12,33 zł za m²?
Podatek od garażu w 2027 roku będzie zależał przede wszystkim od tego, czy garaż znajduje się w budynku mieszkalnym, czy stanowi osobny obiekt. Od 1 stycznia 2025 roku pomieszczenia przeznaczone do przechowywania pojazdów w budynkach mieszkalnych traktuje się na potrzeby podatku jako części mieszkalne tych budynków.
Zasada obejmuje również garaże stanowiące odrębne nieruchomości lokalowe, jeżeli nie zostały zajęte na działalność gospodarczą. Inaczej wygląda sytuacja z garażami wolnostojącymi, które zasadniczo należą do kategorii pozostałych budynków. Różnica w opodatkowaniu może przekraczać dwieście złotych rocznie przy powierzchni około 20 m².
Garaż podziemny w budynku mieszkalnym
Właściciel miejsca w garażu wielostanowiskowym znajdującym się w budynku mieszkalnym korzysta z zasad wprowadzonych w 2025 roku.
Zmiany te dotyczyły m.in. osób, które wcześniej płaciły podatek według wyższej stawki tylko dlatego, że garaż posiadał własną księgę wieczystą.
Warszawski urząd miasta informuje:
Od 1 stycznia 2025 r. pomieszczenia przeznaczone do przechowywania pojazdów znajdujące się w budynkach mieszkalnych […] będą opodatkowane niższą stawką.
Preferencja nie obejmuje powierzchni zajętych na prowadzenie działalności gospodarczej.
Garaż wolnostojący i osobny budynek garażowy
Garaż stojący oddzielnie od domu lub bloku nie korzysta automatycznie z preferencyjnej stawki mieszkalnej. Jeżeli jest budynkiem podlegającym opodatkowaniu i nie należy do szczególnej kategorii, stosuje się zasadniczo stawkę dla pozostałych budynków.
W 2027 roku jej maksymalna wysokość to 12,33 zł za m². Nie zmienia tego sam fakt, że garaż służy wyłącznie mieszkańcom pobliskiego budynku. W razie prowadzenia działalności gospodarczej konieczna może być jeszcze inna kwalifikacja.
Rzecznik Praw Obywatelskich zwrócił uwagę na różnicę w opodatkowaniu garaży wolnostojących oraz tych zlokalizowanych w budynkach mieszkalnych. W wystąpieniu z czerwca 2025 roku wskazał, że właściciele takich obiektów zgłaszają zastrzeżenia dotyczące nierównego traktowania podatkowego.
Piwnica w bloku. Czy trzeba płacić za nią dodatkowy podatek?
Podatek od piwnicy w 2027 roku nie jest osobną daniną ustanowioną dla wszystkich właścicieli mieszkań. Piwnica może jednak zwiększać powierzchnię użytkową podlegającą opodatkowaniu. Znaczenie ma jej związek z lokalem mieszkalnym oraz sposób ujęcia w dokumentacji nieruchomości.
Jeżeli stanowi pomieszczenie przynależne do mieszkania, zasadniczo uwzględnia się ją w kategorii mieszkalnej. Nie należy jednak zakładać, że każda piwnica jest automatycznie opodatkowana według tej samej stawki.
Przykładowo właściciel mieszkania o powierzchni 55 m² z piwnicą liczącą 6 m² może mieć do opodatkowania łącznie 61 m² powierzchni użytkowej, o ile cała powierzchnia piwnicy podlega wliczeniu.
Przy maksymalnej stawce mieszkalnej na 2027 rok:
- Mieszkanie 55 m² – 70,95 zł rocznie.
- Piwnica 6 m² – 7,74 zł rocznie.
- Łącznie – 78,69 zł rocznie.
Są to obliczenia poglądowe, bez uwzględnienia udziału w gruncie i ewentualnych innych elementów opodatkowania.
Wysokość piwnicy wpływa na obliczenie powierzchni
Ustawa o podatkach i opłatach lokalnych przewiduje szczególne zasady ustalania powierzchni użytkowej.
Zgodnie z art. 4 ust. 2:
- Pomieszczenia o wysokości w świetle co najmniej 2,20 m wlicza się w całości.
- Powierzchnię części pomieszczeń o wysokości od 1,40 m do mniej niż 2,20 m uwzględnia się w 50%.
- Powierzchnie o wysokości poniżej 1,40 m pomija się.
Oznacza to, że piwnica o powierzchni podłogi 8 m², mająca wszędzie wysokość 1,90 m, może zwiększyć powierzchnię podatkową tylko o 4 m².
Przy stawce 1,29 zł będzie to 5,16 zł rocznie.
Powierzchnia zapisana w dokumentach sprzedaży nie zawsze odpowiada powierzchni przyjmowanej do naliczenia podatku. Dlatego przy wyjaśnianiu rozbieżności należy sprawdzić również sposób dokonania pomiaru.
Komórka lokatorska w 2027 roku. Kiedy podatek może być znacznie wyższy?
Komórka lokatorska służy zwykle do przechowywania rowerów, walizek, sezonowej odzieży lub innych rzeczy należących do mieszkańców. Może znajdować się na poziomie garażu podziemnego, w piwnicy albo na kondygnacji mieszkalnej. Jej położenie nie rozstrzyga jednak samodzielnie o wysokości podatku. Istotne jest to, czy stanowi pomieszczenie przynależne do mieszkania, czy odrębną nieruchomość niemieszkalną. W drugim przypadku stawka może być znacznie wyższa.
Urząd m.st. Warszawy wskazuje w oficjalnych objaśnieniach:
nie może być opodatkowany stawką właściwą dla nieruchomości mieszkalnych.
Fragment dotyczy komórki wyodrębnionej jako samodzielny lokal niemieszkalny posiadający odrębną księgę wieczystą.
Takie rozróżnienie pozwala zrozumieć, dlaczego dwa pomieszczenia o tej samej powierzchni mogą zostać opodatkowane inaczej.
| Status komórki lokatorskiej | Zasadnicza kwalifikacja | Przykładowy podatek za 5 m² przy maksimum 2027 |
|---|---|---|
| Pomieszczenie przynależne do mieszkania | Stawka mieszkalna | 6,45 zł |
| Odrębny lokal niemieszkalny | Stawka dla pozostałych budynków lub części | 61,65 zł |
| Pomieszczenie w części wspólnej, bez indywidualnej własności | Zależnie od praw i rozliczenia nieruchomości wspólnej | Wymaga ustalenia |
| Pomieszczenie zajęte na działalność gospodarczą | Możliwa stawka gospodarcza | Zależnie od kwalifikacji |
Różnica w dwóch pierwszych przykładach wynosi 55,20 zł rocznie.
W przypadku odrębnych lokali niemieszkalnych kwestię opodatkowania należy oceniać na podstawie dokumentów własności i obowiązujących przepisów. Sama nazwa „komórka lokatorska” nie gwarantuje preferencyjnej stawki.
Miejsce parkingowe przed blokiem i w garażu. Czy zawsze podlega opodatkowaniu?
Miejsce parkingowe może mieć różny status prawny i podatkowy. Stanowisko w garażu podziemnym nie jest tym samym co odkryte miejsce na parkingu przed budynkiem. W pierwszym przypadku znaczenie mają przepisy dotyczące garaży w budynkach mieszkalnych. W drugim należy ustalić, komu przysługuje własność gruntu i czy właściciel mieszkania posiada określony udział w nieruchomości. Nie każde miejsce wyznaczone liniami na nawierzchni stanowi bowiem osobny przedmiot opodatkowania.
Najczęściej spotykane są cztery sytuacje:
- Miejsce w garażu podziemnym – opodatkowaniu podlega odpowiednia powierzchnia lub udział w lokalu garażowym; w budynku mieszkalnym może obowiązywać stawka mieszkalna.
- Miejsce na zewnętrznym parkingu należącym do wspólnoty – podatek dotyczący gruntu rozlicza się zgodnie z prawami właścicieli do nieruchomości.
- Miejsce na odrębnej działce – znaczenie ma powierzchnia gruntu, udział we własności oraz jego kwalifikacja.
- Stanowisko wynajmowane od operatora parkingu – samo korzystanie na podstawie umowy najmu nie oznacza automatycznie, że najemca staje się podatnikiem podatku od nieruchomości.
Trzeba rozróżnić podatek od opłaty za parkowanie. Miesięczna należność pobierana przez zarządcę parkingu może obejmować utrzymanie obiektu, monitoring, oświetlenie czy sprzątanie. Nie jest ona równoznaczna z podatkiem od nieruchomości.
Właściciel może również płacić podatek od udziału w gruncie, nawet jeżeli nie ma przypisanego indywidualnego stanowiska postojowego.
Ile wyniesie podatek za mieszkanie, garaż i piwnicę w 2027 roku? Przykładowe obliczenia
Rzeczywiste obciążenie zależy od liczby metrów kwadratowych, rodzaju obiektów i stawek uchwalonych przez gminę. Dlatego przed otrzymaniem decyzji podatkowej można przygotować jedynie symulację. Największe różnice powstają wtedy, gdy dodatkowa przestrzeń jest kwalifikowana jako lokal niemieszkalny lub osobny budynek. Właściciele powinni też pamiętać o udziale w gruncie, który może stanowić kolejną pozycję w naliczeniu. Poniższe przykłady wykorzystują maksymalne stawki na 2027 rok.
| Przykładowa nieruchomość | Powierzchnia | Stawka | Podatek roczny |
|---|---|---|---|
| Mieszkanie | 60 m² | 1,29 zł | 77,40 zł |
| Piwnica mieszkalna | 8 m² | 1,29 zł | 10,32 zł |
| Komórka przynależna | 4 m² | 1,29 zł | 5,16 zł |
| Garaż w budynku mieszkalnym | 20 m² | 1,29 zł | 25,80 zł |
| Garaż wolnostojący | 20 m² | 12,33 zł | 246,60 zł |
| Odrębna komórka niemieszkalna | 4 m² | 12,33 zł | 49,32 zł |
Tabela przedstawia oddzielne przykłady, a nie naliczenie podatku dla jednej nieruchomości.
Przy porównaniu garaży o powierzchni 20 m² różnica wynosi 220,80 zł rocznie.
Warto jednak pamiętać, że garaż wielostanowiskowy może mieć określony sposób rozliczania udziałów. Powierzchnia przypisana do opodatkowania nie musi odpowiadać wyłącznie wymiarom namalowanego stanowiska.
Dodatkowe opłaty warto uwzględnić podczas planowania budżetu domowego i stałych kosztów utrzymania mieszkania. Podatek jest należnością roczną, dlatego łatwo go pominąć przy zestawianiu comiesięcznych wydatków.
Księga wieczysta i akt notarialny. Jak ustalić, za co właściciel musi zapłacić?
Podstawowym dokumentem pozwalającym ustalić charakter pomieszczenia jest akt notarialny. Zawiera on informacje o nabytej nieruchomości i prawach związanych z jej własnością. Księga wieczysta może natomiast wskazywać odrębność lokalu, udział w gruncie lub prawa do nieruchomości wspólnej.
Przy garażach wielostanowiskowych istotne bywają również postanowienia dotyczące współwłasności. Sam rachunek od dewelopera albo oznaczenie komórki na planie budynku nie wystarcza do określenia stawki podatku.
Przed rozliczeniem warto przygotować:
- Akt notarialny zakupu mieszkania i dodatkowych pomieszczeń.
- Numery ksiąg wieczystych dotyczących lokalu, garażu lub komórki.
- Dokument określający powierzchnię użytkową.
- Informację o udziałach w nieruchomości wspólnej.
- Poprzednią decyzję podatkową.
- Informację IN-1, jeżeli została wcześniej złożona.
- Uchwałę rady gminy określającą stawki na 2027 rok.
Szczególnie istotna jest sytuacja, w której właściciel nabywa komórkę albo garaż już po zakupie mieszkania. Taka transakcja może powodować obowiązek aktualizacji danych podatkowych.
Przy ewentualnej sprzedaży lokalu pojawiają się także inne kwestie podatkowe. Zasady opodatkowania dochodu z transakcji oraz ulgi mieszkaniowej opisano w materiale dotyczącym podatku od sprzedaży mieszkania i formularza PIT-39.
Zgłoszenie garażu i komórki do urzędu. Kiedy trzeba złożyć formularz IN-1?
Osoba fizyczna nabywająca nieruchomość zasadniczo ma 14 dni na przekazanie informacji IN-1 właściwemu organowi podatkowemu. Obowiązek ten dotyczy również zmian mających wpływ na opodatkowanie. Dokument składa się do gminy właściwej ze względu na położenie nieruchomości. Na podstawie przekazanych danych organ ustala wysokość podatku i wydaje decyzję. W kolejnych latach właściciel nie musi ponawiać informacji, jeżeli nie nastąpiły zmiany wymagające zgłoszenia.
Przepisy przewidziały jednak wyjątek dotyczący zmiany opodatkowania garaży w budynkach mieszkalnych od 2025 roku.
Ministerstwo Finansów wyjaśniło w odpowiedzi z 16 maja 2025 roku, że osoby fizyczne, które wcześniej prawidłowo zgłosiły własność takich garaży, nie musiały ponownie składać IN-1 wyłącznie z powodu zmiany stawki. Inaczej jest przy nowym nabyciu nieruchomości.
Gdzie i jak złożyć informację IN-1?
Formularze można przekazać w urzędzie gminy, pocztą albo elektronicznie za pomocą dostępnych usług administracyjnych.
Do IN-1 dołącza się odpowiednie załączniki:
- ZIN-1 – dane nieruchomości podlegających opodatkowaniu.
- ZIN-2 – dane dotyczące przedmiotów zwolnionych.
- ZIN-3 – informacje o pozostałych współwłaścicielach, gdy są wymagane.
Oficjalne formularze i zasady ich składania przedstawia portal administracji publicznej.
W razie wątpliwości dotyczących statusu komórki lub udziału w garażu warto zwrócić się do urzędu o wyjaśnienie kwalifikacji przedmiotu opodatkowania.
Terminy płatności podatku od nieruchomości w 2027 roku. Kiedy przyjdzie decyzja?
Podatek od nieruchomości osób fizycznych ustala organ podatkowy w drodze decyzji. Nie trzeba samodzielnie wyliczać ostatecznej kwoty i wpłacać jej bez otrzymania rozstrzygnięcia. Podatek jest zasadniczo płatny w czterech ratach rocznych. Jeśli roczna kwota nie przekracza 100 zł, należność opłaca się jednorazowo w terminie pierwszej raty. Gdy decyzja zostanie doręczona po upływie terminu, przepisy przewidują odpowiedni czas na zapłatę.
Terminy ustawowe na 2027 rok przedstawiają się następująco:
| Rata | Termin |
|---|---|
| Pierwsza | 15 marca 2027 |
| Druga | 15 maja 2027 |
| Trzecia | 15 września 2027 |
| Czwarta | 15 listopada 2027 |
Jeżeli decyzja zostanie doręczona po terminie płatności raty, podatnik ma co najmniej 14 dni od jej doręczenia na uregulowanie należności objętej tym terminem.
Podatek można zapłacić przelewem na wskazany rachunek gminy, w kasie urzędu lub inną metodą udostępnioną przez samorząd.
Przy współwłasności mogą obowiązywać szczególne zasady odpowiedzialności za należność. Nie należy zakładać, że każdy współwłaściciel zawsze otrzyma osobną decyzję dotyczącą wyłącznie jego ekonomicznego udziału.
Jak sprawdzić wysokość podatku w swojej gminie i uniknąć błędów w naliczeniu?
Najpierw należy ustalić stawki podatku obowiązujące w miejscu położenia nieruchomości. Uchwały można znaleźć w Biuletynie Informacji Publicznej gminy oraz właściwym wojewódzkim dzienniku urzędowym. Następnie trzeba porównać zapisane w decyzji powierzchnie i kategorie budynków z dokumentami właściciela.
Najwięcej uwagi wymagają garaże posiadające odrębną księgę wieczystą oraz samodzielne komórki lokatorskie. W przypadku niezgodności podatnik może zwrócić się o wyjaśnienie, a od decyzji przysługuje odwołanie na zasadach Ordynacji podatkowej.
Do najczęstszych sytuacji wymagających sprawdzenia należą:
- Zastosowanie stawki dla pozostałych budynków do garażu znajdującego się w budynku mieszkalnym.
- Nieuwzględnienie komórki lokatorskiej, której własność nabyto później.
- Błędnie określona powierzchnia niskiej piwnicy.
- Nieprawidłowy udział w powierzchni garażu wielostanowiskowego.
- Zastosowanie stawki maksymalnej zamiast niższej stawki wynikającej z uchwały gminy.
- Podwójne wykazanie tej samej powierzchni w dokumentach podatkowych.
W przypadku wątpliwości co do konkretnej decyzji zasadniczo obowiązuje 14-dniowy termin na wniesienie odwołania, liczony od jej doręczenia.
Właściciel powinien zachować decyzję, potwierdzenia płatności i korespondencję z urzędem. Dokumenty będą przydatne także przy kolejnych zmianach stawek.
Pytania i odpowiedzi dotyczące podatku od garażu, piwnicy i komórki w 2027 roku
Czy właściciel mieszkania zapłaci w 2027 roku osobny podatek za garaż?
Może otrzymać naliczenie obejmujące garaż, ale nie zawsze będzie to odrębna decyzja. Garaż w budynku mieszkalnym, niezajęty na działalność gospodarczą, korzysta zasadniczo ze stawki mieszkalnej, której maksimum wyniesie 1,29 zł/m².
Ile wyniesie podatek od garażu wolnostojącego o powierzchni 25 m²?
Przy maksymalnej stawce dla pozostałych budynków wyniesie 308,25 zł rocznie. Jest to kwota przykładowa. Ostateczna stawka zależy od gminy oraz kwalifikacji obiektu.
Czy piwnica w bloku zwiększa podatek od nieruchomości?
Tak, jeśli jej powierzchnia podlega uwzględnieniu przy ustalaniu podstawy opodatkowania. Znaczenie mają jej status i wysokość pomieszczenia. Część powierzchni może być liczona w połowie albo pominięta.
Czy komórka lokatorska z osobną księgą wieczystą jest droższa podatkowo?
Jeżeli jest wyodrębnionym lokalem niemieszkalnym, zasadniczo podlega stawce dla pozostałych budynków lub ich części. W 2027 roku maksymalnie będzie to 12,33 zł/m², a nie 1,29 zł/m².
Czy za odkryte miejsce parkingowe przed blokiem płaci się podatek?
Samo posiadanie prawa do parkowania nie oznacza automatycznie odrębnego podatku od miejsca. Znaczenie mają własność gruntu, udział w nieruchomości i sposób opodatkowania tego gruntu.
Czy w 2027 roku trzeba ponownie składać informację IN-1?
Nie, jeżeli dane pozostają aktualne i nie wystąpiły okoliczności wymagające zgłoszenia. Sam wzrost stawki podatkowej nie oznacza obowiązku ponownego składania informacji przez każdego właściciela.
Co powinien sprawdzić właściciel mieszkania przed 2027 rokiem?
Nowe limity podatku od nieruchomości nie oznaczają jednakowego obciążenia wszystkich właścicieli mieszkań z garażami, piwnicami i komórkami lokatorskimi. Znaczenie mają rodzaj nieruchomości, powierzchnia użytkowa, dokumenty własności i uchwała samorządu. Największe różnice dotyczą garaży wolnostojących oraz pomieszczeń niemieszkalnych stanowiących odrębne lokale.
Przed otrzymaniem decyzji podatkowej na 2027 rok należy sprawdzić akt notarialny, księgi wieczyste oraz stawki przyjęte w gminie. Pozwoli to ustalić, czy dodatkowe pomieszczenia zostały prawidłowo zakwalifikowane i czy wysokość podatku odpowiada obowiązującym przepisom.
Więcej porad o ogrodzie, warzywniku i pielęgnacji roślin znajdziesz w naszych artykułach, a także polecamy materiał: Łóżko przy ścianie zewnętrznej: dlaczego zimą za zagłówkiem pojawia się wilgoć mimo ogrzewania