Zakup sprzętu na raty przed Black Friday 2026 może okazać się droższy, niż wynika to z ceny promocyjnej, jak informuje redakcja domenzi.pl. Dodatkowe ubezpieczenie, przedłużona ochrona serwisowa, prowizja lub inne usługi potrafią pochłonąć oszczędność uzyskaną dzięki rabatowi. Problem dotyczy przede wszystkim zakupów elektroniki i sprzętu AGD, przy których sklepy oferują finansowanie reklamowane jako „raty 0%”. Rzecznik Finansowy w analizie opublikowanej w październiku 2026 roku wskazał, że przed podpisaniem umowy należy sprawdzić RRSO, całkowity koszt kredytu i opłaty za dodatkowe produkty.
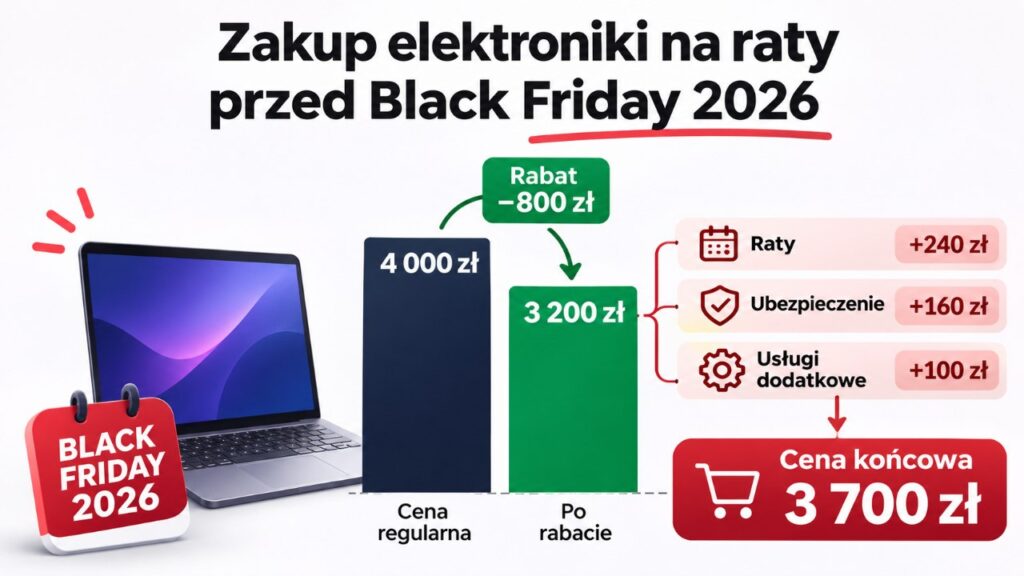
Tegoroczny Black Friday przypada 27 listopada, jednak promocje w polskich sklepach rozpoczęły się wcześniej. Klient zainteresowany laptopem, telewizorem lub smartfonem powinien porównać nie tylko cenę urządzenia z najniższą ceną z poprzednich 30 dni, lecz także łączną wartość zobowiązania. Przykładowo sprzęt przeceniony z 4000 do 3500 zł przestaje być tańszy, jeśli do zakupu doliczono ochronę za 450 zł i usługę serwisową za 199 zł. W takim przypadku kupujący zapłaci 4149 zł, czyli o 149 zł więcej niż wynosiła cena urządzenia przed deklarowaną obniżką.
Raty 0% przed Black Friday 2026. Dlaczego cena sprzętu może wzrosnąć?
Reklamowane raty 0% na elektronikę nie muszą oznaczać, że klient zapłaci wyłącznie kwotę widoczną na etykiecie. Oprocentowanie nominalne wynoszące zero nie wyklucza innych kosztów związanych z finansowaniem. Istotne znaczenie mają prowizje, opłaty oraz produkty dodatkowe, których zakup może być proponowany podczas zawierania umowy.
W praktyce osobno należy rozpatrywać koszt kredytu i cenę dobrowolnie wybranych usług. Nawet jeśli samo finansowanie pozostaje bezpłatne, całkowity wydatek na urządzenie może być wyższy.
Dlatego o atrakcyjności oferty nie przesądza wysokość miesięcznej raty, lecz suma wszystkich płatności.
W analizie dotyczącej rat 0% i płatności odroczonych Rzecznik Finansowy przedstawił przykład laptopa kosztującego 4000 zł. Klientka zdecydowała się na dodatkową gwarancję za 500 zł, a przedstawione w opracowaniu RRSO wyniosło 12,50%.
Przykład pokazuje, że zerowe oprocentowanie nominalne nie wystarcza do oceny całej transakcji.
Kredyt w formule raty 0% to kredyt konsumencki bez dodatkowych kosztów i oprocentowania. — Rzecznik Finansowy, analiza „Kup teraz, zapłać później i raty 0%”, październik 2026 roku.
Ile naprawdę kosztuje sprzęt kupiony w promocji?
Poniższa tabela przedstawia przykładowe, hipotetyczne koszty zakupu telewizora w kilku wariantach finansowania. Nie są to oferty konkretnych sklepów ani aktualne stawki ubezpieczycieli.
| Element zakupu | Bez dodatków | Z ubezpieczeniem i usługą |
|---|---|---|
| Cena przed promocją | 4000 zł | 4000 zł |
| Cena promocyjna | 3500 zł | 3500 zł |
| Ubezpieczenie sprzętu | 0 zł | 450 zł |
| Dodatkowy serwis | 0 zł | 199 zł |
| Odsetki i prowizja kredytowa | 0 zł | 0 zł |
| Łączna kwota wydatków | 3500 zł | 4149 zł |
| Różnica względem ceny 4000 zł | 500 zł oszczędności | 149 zł więcej |
| 10 równych płatności za cały pakiet | 350 zł | 414,90 zł |
Przykład zakłada, że wszystkie produkty dodatkowe są płatne i rozłożone na dziesięć równych płatności. Nie przedstawia rzeczywistego RRSO konkretnej umowy.
W drugim wariancie samo finansowanie nadal może być nieoprocentowane. Wyższy koszt wynika z zakupu usług dodatkowych, a nie automatycznie z odsetek. Jeżeli są one obowiązkowe dla uzyskania kredytu na oferowanych warunkach, ich koszt powinien zostać odpowiednio uwzględniony w kalkulacji kredytowej.
Wniosek z obliczenia jest prosty: rabat 500 zł nie rekompensuje dodatkowych wydatków wynoszących 649 zł.
Ubezpieczenie sprzętu i przedłużona gwarancja. Za co klient faktycznie płaci?
Ubezpieczenie sprzętu przy zakupie na raty może obejmować określone awarie, uszkodzenia mechaniczne, zalania albo inne zdarzenia wskazane w umowie. Zakres ochrony zależy jednak od produktu i zastosowanych wyłączeń odpowiedzialności.
Nie każda usługa sprzedawana jako przedłużona gwarancja jest ubezpieczeniem. Czasami klient podpisuje umowę serwisową, której stroną nie jest zakład ubezpieczeń. Różnice mają znaczenie przy zgłaszaniu szkody, żądaniu naprawy i dochodzeniu roszczeń.
Szczegółowe informacje przedstawia poradnik Rzecznika Finansowego dotyczący ubezpieczeń elektroniki.
Instytucja zwraca uwagę na problemy pojawiające się przy likwidacji szkód. Chodzi między innymi o niejasne definicje wypadku, ograniczenia ochrony podczas transportu i sposób rozliczania kolejnych napraw. W części zgłoszeń konsumenci kwestionują również jakość usług serwisowych.
Sprzedawcy w sklepach informują np. tylko, że ubezpieczenie działa „na wszystkie uszkodzenia mechaniczne, jeśli nie są celowe”. — Joanna Chmurska, ekspertka Biura Rzecznika Finansowego, wypowiedź opublikowana w komunikacie dotyczącym skarg na ubezpieczenia sprzętu.
Co trzeba sprawdzić w polisie przed podpisaniem umowy?
Nie wystarczy informacja sprzedawcy, że telefon lub laptop otrzyma ochronę na trzy lata. Dokument powinien wyjaśniać, jakie zdarzenia uprawniają do świadczenia i kto ponosi odpowiedzialność za jego realizację.
Przed zakupem należy ustalić:
- Zakres ochrony — czy polisa obejmuje przypadkowe uszkodzenie ekranu, zalanie, przepięcie, awarię oraz kradzież i na jakich warunkach.
- Wyłączenia odpowiedzialności — czy ubezpieczyciel może odmówić świadczenia ze względu na sposób użytkowania sprzętu albo okoliczności zdarzenia.
- Udział własny — jaką część kosztu naprawy pokrywa właściciel urządzenia.
- Sumę ubezpieczenia — czy jest równa cenie zakupu oraz czy zmniejsza się po wypłatach.
- Sposób naprawy — kto wybiera serwis i czy możliwe jest użycie części zamiennych albo wymiana na urządzenie odnowione.
- Okres obowiązywania — od którego dnia rozpoczyna się ochrona i kiedy wygasa.
- Warunki rezygnacji — czy można zakończyć umowę wcześniej i odzyskać niewykorzystaną część składki.
Warto również sprawdzić, czy dane ryzyko nie jest już objęte inną posiadaną polisą. Zakresy ochrony mogą się częściowo pokrywać, ale nie oznacza to automatycznie identycznych świadczeń.
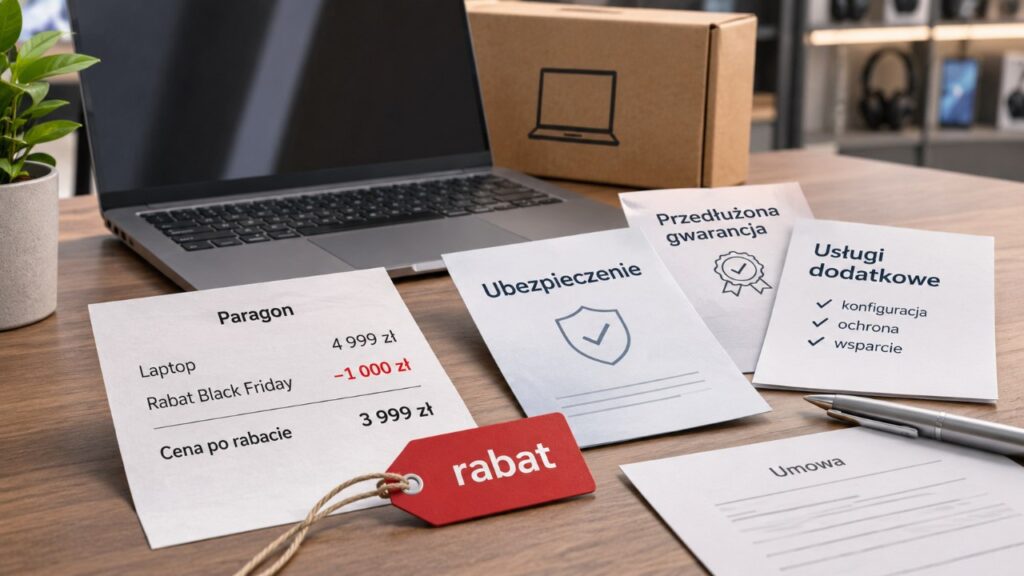
Black Friday 2026 i rzeczywista wysokość rabatu. Obowiązuje zasada 30 dni
Sprzedawcy informujący o obniżeniu ceny mają obowiązek podawać najniższą cenę produktu z 30 dni przed wprowadzeniem promocji. Zasada wynika z polskich przepisów wdrażających dyrektywę Omnibus i dotyczy również kampanii Black Friday.
Klient powinien więc otrzymać możliwość porównania aktualnej kwoty z rzeczywistym punktem odniesienia. Sama przekreślona cena katalogowa nie wystarcza do ustalenia wielkości oszczędności.
Szczególnie istotna jest sytuacja, w której urządzenie było już wcześniej sprzedawane taniej. Wówczas atrakcyjnie wyglądający procent rabatu może nie odpowiadać faktycznej zmianie ceny.
Prezes UOKiK Tomasz Chróstny przypominał w oficjalnym komunikacie dotyczącym listopadowych wyprzedaży:
Obniżki cen powinny być jasno i czytelnie oznaczone, tak jak warunki dostępności towarów, dostaw i płatności. — Tomasz Chróstny, prezes UOKiK, wypowiedź opublikowana w materiale „Nie daj się zrobić na MEGA szaro w Black Friday!”.
Przykładowo telewizor kosztujący obecnie 2999 zł może być reklamowany jako przeceniony z 3599 zł. Jeżeli jednak jego najniższa cena w okresie 30 dni przed obniżką wynosiła 3199 zł, rzeczywista obniżka względem tej kwoty wynosi 200 zł, czyli około 6,25%, a nie 600 zł.
Dodatkowe wydatki wymagają osobnego obliczenia. Ubezpieczenie za 299 zł sprawiłoby, że łączna cena zakupu wzrosłaby do 3298 zł.
Jak wyjaśniono wcześniej w materiale o tym, dlaczego warto zrobić zrzut ekranu ceny przed Black Friday, dokumentowanie wcześniejszych ofert pozwala porównywać warunki kolejnych promocji. Przy zakupach na raty należy dodatkowo zachować ostateczne podsumowanie finansowania.
Jak sprawdzić promocję przed 27 listopada?
Najpierw trzeba porównać dokładnie ten sam model urządzenia, uwzględniając numer produktu, pamięć, wyposażenie i wersję sprzętową. Następnie warto sprawdzić cenę w kilku sklepach i odszukać informację o najniższej cenie z poprzednich 30 dni.
Nie należy porównywać wersji telefonu różniących się pamięcią ani telewizorów z innych roczników.
Pomocne są również:
- zrzut ekranu oferty zawierający datę i cenę;
- regulamin promocji oraz warunki finansowania;
- informacja o cenie urządzenia bez kredytu;
- osobny koszt proponowanych ubezpieczeń;
- ostateczna suma płatności po zawarciu umowy.
Wcześniejsza analiza dotycząca tego, jak ustalić prawdziwy rabat na Black Friday 2026, pozwala dodatkowo sprawdzić znaczenie daty rozpoczęcia wyprzedaży dla obowiązkowej informacji cenowej.
RRSO a raty 0%. Które koszty powinny znaleźć się w umowie?
RRSO przy zakupie na raty określa rzeczywistą roczną stopę oprocentowania kredytu. Wskaźnik uwzględnia koszty objęte ustawową definicją całkowitego kosztu kredytu, odnosząc je do kwoty i okresu finansowania.
Nie należy utożsamiać go z samym oprocentowaniem nominalnym. Kredyt może mieć oprocentowanie 0%, a mimo to dodatnie RRSO, jeśli występują obowiązkowe opłaty. Z drugiej strony odrębna, całkowicie dobrowolna usługa nie zawsze będzie składnikiem tego wskaźnika.
Dlatego nawet przy RRSO 0% należy sprawdzić cenę całego koszyka i wartość zawieranych dodatkowo umów.
Zgodnie z ustawą o kredycie konsumenckim całkowity koszt kredytu obejmuje między innymi odsetki, prowizje, opłaty oraz koszty usług dodatkowych, jeżeli ich poniesienie jest niezbędne do uzyskania kredytu lub jego oferowanych warunków.
| Pojęcie | Co oznacza | Co sprawdzić |
|---|---|---|
| Oprocentowanie nominalne | Odsetki wynikające z umowy | Czy rzeczywiście wynosi 0% |
| RRSO | Roczny wskaźnik kosztu kredytu | Czy uwzględnia obowiązkowe koszty |
| Całkowity koszt kredytu | Koszty finansowania bez pożyczonego kapitału | Kwotę wyrażoną w złotych |
| Całkowita kwota do zapłaty | Kapitał wraz z całkowitym kosztem kredytu | Sumę wszystkich rat |
| Dobrowolne dodatki | Odrębne usługi kupione z urządzeniem | Cenę pakietu poza kosztem kredytu |
| Harmonogram spłat | Terminy i wysokości rat | Pierwszą, ostatnią oraz pozostałe płatności |
Dobrze jest także ustalić, czy cena gotówkowa i cena przy finansowaniu bankowym są identyczne. Niektóre promocje mogą zależeć od wybranej metody płatności, co powinno wynikać z regulaminu.
Dla przykładu laptop za 3600 zł finansowany dziesięcioma ratami po 360 zł oznacza łączną spłatę 3600 zł. Jeżeli harmonogram przewiduje dziesięć płatności po 390 zł, suma wzrasta do 3900 zł. Różnicę 300 zł trzeba zidentyfikować w dokumentach. Może ona wynikać z kosztu finansowania albo z dodatkowej usługi — są to odrębne kwestie.
Czy sklep może wymagać zakupu ubezpieczenia, aby przyznać raty 0%?
Sprzedawca może zaproponować ubezpieczenie kredytu, ochronę urządzenia albo inny produkt finansowy. Nie oznacza to jednak, że każda dodatkowa umowa może zostać przedstawiona jako obowiązkowy element reklamowanych bezpłatnych rat.
W październikowej analizie Rzecznik Finansowy wskazał, że oferta rat 0% nie powinna być uzależniana od zakupu niepowiązanych usług generujących dodatkowe koszty. Jednocześnie odrębne warianty finansowania mogą przewidywać różne warunki w zależności od zabezpieczenia kredytu.
Konsument ma prawo poprosić o wyjaśnienie takich różnic. Kluczowe jest ustalenie, czy dana usługa jest rzeczywiście dobrowolna i jak jej odmowa wpłynie na przedstawioną ofertę.
Przy stanowisku sprzedaży warto zadać konkretne pytania:
- Czy dostanę reklamowane raty 0% bez ubezpieczenia?
- Czy brak zgody zmieni oprocentowanie lub prowizję?
- Kto jest stroną umowy ubezpieczeniowej?
- Czy składka jest jednorazowa, czy miesięczna?
- Czy mogę otrzymać formularz informacyjny kredytu bez usług dodatkowych?
- Czy odmowa zawarcia umowy serwisowej zmienia cenę urządzenia?
Jeżeli odpowiedź pracownika jest niejasna, należy poprosić o przedstawienie obu wariantów na piśmie. Dopiero takie porównanie umożliwia sprawdzenie kosztów.
Brak zgody na dobrowolny produkt nie powinien być automatycznie przedstawiany klientowi jako przeszkoda w skorzystaniu z każdej oferty finansowania.
Zakup sprzętu na kredyt. Co zrobić, gdy klient chce zrezygnować?
Polskie przepisy przewidują możliwość odstąpienia od umowy kredytu konsumenckiego co do zasady w ciągu 14 dni. Trzeba jednak odróżnić rezygnację z finansowania od odstąpienia od umowy sprzedaży sprzętu. Są to dwie odrębne czynności prawne, a skutki jednej nie zawsze oznaczają automatyczne anulowanie drugiej.
Szczególne reguły dotyczą kredytu wiązanego, służącego sfinansowaniu konkretnego zakupu. Znaczenie ma również to, czy urządzenie zostało zamówione przez internet, czy kupione bezpośrednio w sklepie. Przed rezygnacją trzeba zatem ustalić rodzaj zawartej umowy i sposób rozliczenia zapłaconej kwoty.
W przypadku odstąpienia od kredytu konsumenckiego klient zasadniczo zwraca udostępniony kapitał oraz należne odsetki za okres korzystania z niego, zgodnie z ustawą.
Termin rozliczenia wynosi maksymalnie 30 dni od złożenia oświadczenia. Odstąpienie od samego kredytu nie oznacza automatycznie, że można zachować sprzęt bez zapłaty.
Inaczej wygląda sytuacja, gdy klient skutecznie odstępuje od internetowej umowy sprzedaży finansowanej kredytem wiązanym. Wówczas odstąpienie jest skuteczne także wobec powiązanej umowy kredytowej, jeśli spełnione zostały ustawowe przesłanki.
UOKiK przypomniał te zasady również w komunikacie dotyczącym kredytów wiązanych i decyzji wobec AS Inbanku opublikowanym w październiku 2026 roku.
Zwrot sprzętu zakupionego online i w sklepie stacjonarnym
Przy zakupie internetowym konsumentowi co do zasady przysługuje 14 dni na odstąpienie od umowy sprzedaży bez podawania przyczyny. Termin przy typowej dostawie rzeczy liczy się od jej otrzymania. Istnieją ustawowe wyjątki, ale standardowy laptop czy telewizor zasadniczo podlega tym przepisom.
W sklepie stacjonarnym prawo do zwrotu sprawnego urządzenia bez podania przyczyny nie wynika automatycznie z ustawy. Taką możliwość może oferować sam sprzedawca na podstawie własnego regulaminu.
Szczegóły przedstawia oficjalny poradnik UOKiK o terminach odstąpienia od umowy.
Przy zakupach internetowych należy również sprawdzić sposób zwrotu sprzętu. Informacje o odpowiedzialności za dostawę i zagubienie przesyłki przedstawiono wcześniej w materiale dotyczącym paczki z zakupami przed Black Friday pozostawionej pod drzwiami.
Jak uniknąć dodatkowych kosztów podczas zakupów przed Black Friday?
Ostateczne porównanie ofert powinno odbywać się przed zatwierdzeniem wniosku kredytowego. Samo wyświetlenie pozytywnej decyzji banku nie oznacza, że kupujący musi zaakceptować wszystkie proponowane dodatki. Warto uzyskać pełen harmonogram spłaty i porównać go z ceną urządzenia.
W przypadku kilku ofert należy przyjąć identyczną kwotę zakupu i okres finansowania. Jeżeli sklep proponuje ubezpieczenie, jego cena powinna zostać przedstawiona osobno. Konsument powinien również otrzymać dokumenty pozwalające ocenić warunki ochrony.
Praktyczna kolejność kontroli wygląda następująco:
- Sprawdź oznaczenie modelu i aktualną cenę urządzenia.
- Porównaj ją z najniższą ceną z 30 dni przed obniżką.
- Zapisz cenę zakupu bez finansowania.
- Poproś o ofertę rat bez produktów dodatkowych.
- Sprawdź RRSO, całkowity koszt kredytu i całkowitą kwotę do zapłaty.
- Ustal cenę oraz warunki każdej proponowanej usługi.
- Porównaj sumę wydatków z alternatywnymi ofertami.
- Zachowaj regulamin promocji, umowę, harmonogram i potwierdzenie zakupu.
Szczególnej uwagi wymagają zamówienia składane w aplikacjach mobilnych. UOKiK ostrzega przed rozwiązaniami projektowymi, które mogą nakłaniać do wyboru niezamierzonych usług. Przykładem są automatycznie dodawane ubezpieczenia, dodatkowe subskrypcje i komunikaty wywierające presję czasową. Urząd Ochrony Konkurencji i Konsumentów
Najbezpieczniejszą metodą oceny promocji pozostaje porównanie kwot w złotych. Procent rabatu nie pokazuje przecież, ile pieniędzy faktycznie opuści konto kupującego.
Pytania i odpowiedzi: raty, ubezpieczenie i Black Friday 2026
Czy raty 0% zawsze oznaczają brak dodatkowych kosztów?
Nie. Jeżeli kredyt rzeczywiście jest bezkosztowy, suma spłat odpowiada finansowanej kwocie. Trzeba jednak osobno sprawdzić koszt ewentualnych dobrowolnych usług oraz to, czy reklamowane warunki faktycznie obowiązują w konkretnej umowie.
Czy ubezpieczenie telefonu kupionego na raty jest obowiązkowe?
Co do zasady nie ma powszechnego obowiązku ubezpieczania telefonu przy zakupie na raty. Kredytodawca może jednak oferować różne warianty finansowania, w których określone zabezpieczenie wpływa na warunki kredytu. Należy dokładnie sprawdzić dokumenty.
Czy RRSO 0% gwarantuje, że cały zakup będzie bezpłatny poza ceną sprzętu?
Nie zawsze. RRSO opisuje koszty kredytu objęte ustawową definicją. Odrębnie nabyta, dobrowolna usługa może zwiększyć całkowity wydatek, nawet gdy finansowanie samego urządzenia pozostaje bezkosztowe.
Czy można zrezygnować z dodatkowego ubezpieczenia po podpisaniu umowy?
Możliwość i skutki rezygnacji zależą od rodzaju umowy, jej warunków oraz odpowiednich przepisów. Należy sprawdzić zasady wypowiedzenia, odstąpienia i ewentualnego zwrotu składki. Rezygnacja może też wpłynąć na warunki powiązanego finansowania, jeśli przewiduje to zgodna z prawem umowa.
Czy wcześniejsza spłata kredytu pozwala odzyskać część kosztów?
W przypadku kredytu konsumenckiego wcześniejsza całkowita spłata co do zasady powoduje proporcjonalne obniżenie całkowitego kosztu kredytu za skrócony okres. Nie oznacza to automatycznie zwrotu ceny każdej odrębnej usługi. Do wyliczeń można wykorzystać kalkulator wcześniejszej spłaty UOKiK.
Gdzie zgłosić nieprawidłowości przy sprzedaży rat lub ubezpieczenia?
Najpierw należy złożyć reklamację do właściwego przedsiębiorcy, banku albo ubezpieczyciela. W sprawach indywidualnych pomocy mogą udzielić miejscy i powiatowi rzecznicy konsumentów, a w sporach dotyczących produktów finansowych — Rzecznik Finansowy. Podejrzenia praktyk naruszających zbiorowe interesy konsumentów można zgłaszać do UOKiK.
Przed Black Friday 2026 opłaca się więc sprawdzić nie tylko atrakcyjność przeceny, ale również pełną strukturę płatności. Zestawienie ceny urządzenia, kosztów kredytu i dodatkowych usług pozwala stwierdzić, czy promocja przynosi realne oszczędności.
Więcej porad o ogrodzie, warzywniku i pielęgnacji roślin znajdziesz w naszych artykułach, a także polecamy materiał: Szafa przy ścianie zewnętrznej zimą może niszczyć ubrania. Ile centymetrów odstępu trzeba zostawić