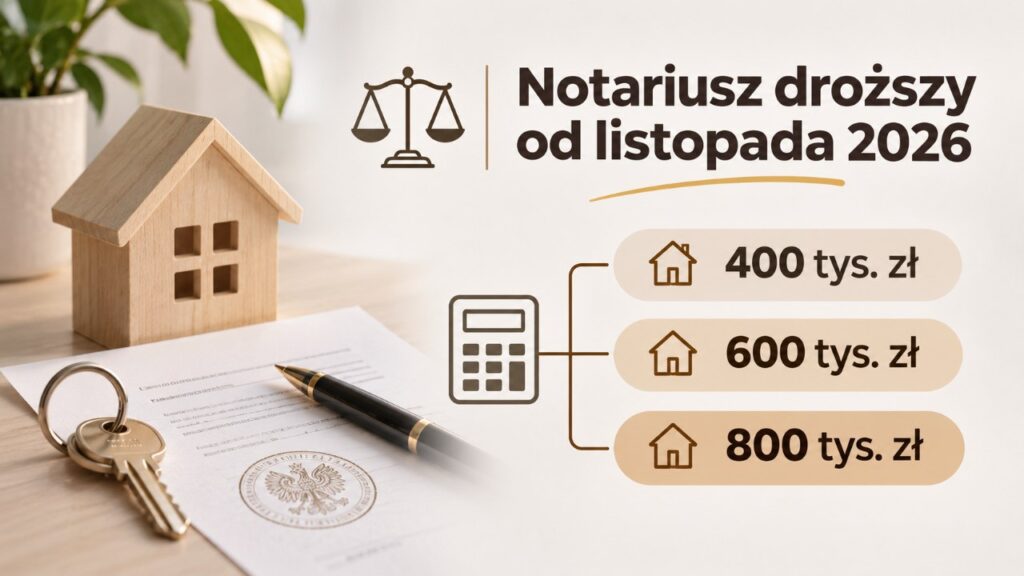
Taksa notarialna 2026 zmieniła się 5 listopada, kiedy w Polsce zaczęły obowiązywać nowe maksymalne stawki wynagrodzenia notariuszy, jak informuje redakcja domenzi.pl. Przy zakupie mieszkania za 400 tys. zł maksymalna opłata za sporządzenie aktu sprzedaży wynosi 1457,55 zł brutto, przy 600 tys. zł – 1949,55 zł, a przy 800 tys. zł – 2441,55 zł. Same limity za akt sprzedaży lokalu mieszkalnego nie zostały jednak podwyższone. Wzrosły natomiast maksymalne stawki za wypisy dokumentów, a za złożenie wniosku do księgi wieczystej wprowadzono osobną opłatę do 300 zł netto.
Nowe przepisy wynikają z rozporządzenia Ministra Sprawiedliwości z 13 października 2026 r., opublikowanego w Dzienniku Ustaw 21 października pod pozycją 1370. Dla kupujących oznaczają konieczność dokładniejszego sprawdzania całego rozliczenia, ponieważ poza taksą notarialną mogą wystąpić VAT, opłaty sądowe i podatek PCC. Przy standardowej transakcji na rynku wtórnym PCC wynoszący 2% wartości rynkowej nieruchomości może stanowić największy jednorazowy koszt dodatkowy. Osoby kupujące pierwsze mieszkanie mogą jednak skorzystać z ustawowego zwolnienia, jeżeli spełniają określone warunki.
Nowe stawki notarialne od 5 listopada 2026 roku. Co rzeczywiście podrożało?
Zmiany wprowadzone na początku listopada objęły wiele czynności wykonywanych w kancelariach notarialnych, ale nie wszystkie stawki wzrosły w jednakowym stopniu. Ministerstwo Sprawiedliwości zaktualizowało między innymi wynagrodzenie za sporządzanie testamentów, pełnomocnictw, poświadczeń oraz dokumentów związanych z dziedziczeniem.
W przypadku transakcji mieszkaniowych szczególne znaczenie mają nowe opłaty za wypisy oraz wniosek o wpis w księdze wieczystej.
W przeciwieństwie do nich podstawowe limity wynagrodzenia za sporządzenie aktu sprzedaży mieszkania o wartości do 1 mln zł pozostały na dotychczasowym poziomie. Ostateczny rachunek może więc wzrosnąć mimo braku podwyżki samej taksy za umowę sprzedaży.
Podstawą prawną jest rozporządzenie Ministra Sprawiedliwości z 13 października 2026 r., które zmieniło przepisy obowiązujące od 2004 roku.
W oficjalnym komunikacie z 5 listopada Ministerstwo Sprawiedliwości wyjaśniło:
Nowe rozporządzenie nie wprowadza sztywnego cennika usług notarialnych.
Oznacza to, że przepisy ustalają maksymalne wynagrodzenie, a kancelaria może zaproponować niższą cenę. Nie ma natomiast możliwości dowolnego przekraczania limitów dla poszczególnych czynności.
Stare i nowe stawki. Porównanie najważniejszych zmian
| Czynność | Do 4 listopada 2026 | Od 5 listopada 2026 |
|---|---|---|
| Sporządzenie zwykłego testamentu | 50 zł | 200 zł |
| Pełnomocnictwo do jednej czynności | 30 zł | 100 zł |
| Pełnomocnictwo do wielu czynności | 100 zł | 200 zł |
| Oświadczenie o przyjęciu lub odrzuceniu spadku | 50 zł | 100 zł |
| Poświadczenie podpisu na pełnomocnictwie | 20 zł | 60 zł |
| Wypis aktu, pierwsze 10 stron | 6 zł/str. | 12 zł/str. |
| Złożenie wniosku o wpis do księgi wieczystej | Brak odrębnej stawki | 300 zł |
| Inna czynność niewymieniona w taryfie | 200 zł | 400 zł |
Kwoty przedstawiają maksymalne stawki netto. Wynagrodzenie za złożenie wniosku wieczystoksięgowego przed zmianą nie było wyodrębnione w osobnym przepisie, dlatego nie należy automatycznie utożsamiać wcześniejszego limitu 200 zł za czynność niewymienioną z ceną każdego takiego wniosku.
Najistotniejsza dla kupujących zmiana dotyczy zatem kosztów towarzyszących sporządzeniu aktu, a nie samego sposobu obliczania wynagrodzenia od ceny mieszkania.
Ile kosztuje notariusz przy zakupie mieszkania za 400, 600 i 800 tys. zł?
Koszt notariusza przy zakupie mieszkania zależy przede wszystkim od wartości przedmiotu czynności oraz rodzaju sporządzanej umowy. Zgodnie z § 3 rozporządzenia dla nieruchomości o wartości powyżej 60 tys. zł, ale nie większej niż 1 mln zł, podstawowa maksymalna stawka wynosi 1010 zł plus 0,4% nadwyżki ponad 60 tys. zł.
Jednocześnie § 6 przewiduje, że przy umowie sprzedaży lokalu mieszkalnego maksymalne wynagrodzenie wynosi połowę tak obliczonej stawki. Jest to zasada obowiązująca zarówno przed listopadową nowelizacją, jak i po jej wejściu w życie.
Następnie do wynagrodzenia kancelarii dolicza się podatek VAT, którego podstawowa stawka wynosi 23%.
Wynika to z tekstu jednolitego rozporządzenia o maksymalnych stawkach taksy notarialnej, z uwzględnieniem późniejszej nowelizacji z 2026 roku.
| Cena mieszkania | Maksymalna taksa netto | VAT 23% | Taksa brutto |
|---|---|---|---|
| 400 000 zł | 1185 zł | 272,55 zł | 1457,55 zł |
| 600 000 zł | 1585 zł | 364,55 zł | 1949,55 zł |
| 800 000 zł | 1985 zł | 456,55 zł | 2441,55 zł |
Podane kwoty dotyczą sporządzenia aktu sprzedaży lokalu mieszkalnego. Nie obejmują wypisów, wniosków wieczystoksięgowych, opłat sądowych ani podatku PCC.
Jak oblicza się taksę notarialną?
Dla mieszkania o wartości 400 tys. zł obliczenie rozpoczyna się od odjęcia 60 tys. zł od ceny nieruchomości. Nadwyżka wynosi 340 tys. zł, a 0,4% tej kwoty to 1360 zł. Po dodaniu 1010 zł otrzymujemy 2370 zł. Ponieważ umowa dotyczy sprzedaży lokalu mieszkalnego, stosuje się połowę tej kwoty, czyli 1185 zł netto. Po doliczeniu VAT wynik wynosi 1457,55 zł.
Analogiczne obliczenia dotyczą pozostałych dwóch przedziałów.
- Mieszkanie za 400 tys. zł: (1010 zł + 0,4% × 340 000 zł) ÷ 2 = 1185 zł netto.
- Mieszkanie za 600 tys. zł: (1010 zł + 0,4% × 540 000 zł) ÷ 2 = 1585 zł netto.
- Mieszkanie za 800 tys. zł: (1010 zł + 0,4% × 740 000 zł) ÷ 2 = 1985 zł netto.
W każdym wariancie jest to maksymalna stawka, a nie obowiązkowa cena pobierana przez wszystkie kancelarie. Notariusz może ustalić niższe wynagrodzenie w porozumieniu ze stronami.
Całkowity koszt aktu notarialnego w 2026 roku. Ile przygotować pieniędzy?
Sama taksa nie wyczerpuje wydatków ponoszonych podczas zakupu mieszkania. Do rozliczenia dochodzą wypisy aktu, wynagrodzenie za złożenie wniosku do księgi wieczystej oraz opłata sądowa za wpis nowego właściciela.
Jeżeli transakcja podlega PCC, notariusz pobiera również należny podatek. Poszczególne elementy rachunku mają różną podstawę prawną, dlatego nie należy przedstawiać ich łącznie jako wynagrodzenia kancelarii.
Dla porównania kosztów przy trzech cenach nieruchomości można przyjąć jednakowe założenia dotyczące liczby dokumentów i czynności.
Poniższa symulacja obejmuje sprzedaż mieszkania stanowiącego odrębną własność, bez kredytu hipotecznego. Przyjęto maksymalną taksę za akt, jeden wypis obejmujący osiem stron, jeden płatny wniosek wieczystoksięgowy oraz standardową opłatę za wpis własności. Nie uwzględniono dodatkowych wypisów, zakładania księgi ani innych czynności.
| Rodzaj wydatku | 400 tys. zł | 600 tys. zł | 800 tys. zł |
|---|---|---|---|
| Taksa za akt brutto | 1457,55 zł | 1949,55 zł | 2441,55 zł |
| Jeden wypis, 8 stron brutto | 118,08 zł | 118,08 zł | 118,08 zł |
| Złożenie wniosku do KW brutto | 369 zł | 369 zł | 369 zł |
| Opłata sądowa za wpis własności | 200 zł | 200 zł | 200 zł |
| Łącznie bez PCC | 2144,63 zł | 2636,63 zł | 3128,63 zł |
| PCC 2%, jeśli należny | 8000 zł | 12 000 zł | 16 000 zł |
| Łącznie z PCC | 10 144,63 zł | 14 636,63 zł | 19 128,63 zł |
Wyliczenia mają charakter modelowy. Przyjęto, że cena odpowiada wartości rynkowej stanowiącej podstawę PCC. Faktyczna kwota zależy od dokumentacji, liczby czynności oraz indywidualnego rozliczenia kancelarii.
W szczególności nie należy zakładać, że każda transakcja będzie wymagała dokładnie jednego ośmiostronicowego wypisu. W niektórych sytuacjach konieczne będą dodatkowe egzemplarze lub odrębne dokumenty.
Kiedy rzeczywisty koszt będzie wyższy?
Wartość mieszkania nie jest jedynym czynnikiem wpływającym na rachunek. Znaczenie ma również to, czy lokal ma już księgę wieczystą, czy jest obciążony hipoteką oraz czy nabywca korzysta z finansowania bankowego.
Dodatkowe czynności mogą być konieczne przy sprzedaży przez pełnomocnika albo przy szczególnej strukturze własności. Inaczej może wyglądać rozliczenie lokalu kupowanego od dewelopera. Każdą z takich sytuacji należy uwzględnić przed podpisaniem umowy.
Do możliwych dodatkowych wydatków należą:
- Opłata za założenie nowej księgi wieczystej – standardowo 100 zł.
- Wpis hipoteki – standardowo 200 zł opłaty sądowej.
- PCC od ustanowienia hipoteki – często 19 zł, przy zabezpieczeniu wierzytelności o wysokości nieustalonej.
- Dodatkowe wypisy aktu notarialnego.
- Sporządzenie odrębnego pełnomocnictwa lub poświadczenie podpisu.
- Dodatkowe czynności wynikające z dokumentów bankowych.
Część kosztów zależy od zakresu usług kancelarii, pozostałe wynikają bezpośrednio z ustaw. Dlatego przed ustaleniem terminu podpisania aktu warto poprosić o szczegółowy kosztorys brutto.
Podatek PCC przy zakupie mieszkania. Kto zapłaci 2%, a kto może uniknąć podatku?
Podatek PCC przy zakupie mieszkania na rynku wtórnym wynosi zasadniczo 2% wartości rynkowej nieruchomości. Przy mieszkaniu wartym 400 tys. zł oznacza to 8000 zł, przy 600 tys. zł – 12 tys. zł, a przy 800 tys. zł – 16 tys. zł. Nie każda transakcja jest jednak objęta tym obowiązkiem.
Od 31 sierpnia 2023 roku w Polsce funkcjonuje zwolnienie dla osób kupujących pierwsze mieszkanie lub dom na określonych warunkach. Preferencja nadal obowiązuje w listopadzie 2026 roku. Może więc znacząco zmniejszyć kwotę potrzebną na zawarcie umowy.
Zgodnie z informacjami opublikowanymi przez Ministerstwo Finansów w oficjalnym serwisie podatkowym, zwolnienie dotyczy sprzedaży określonych nieruchomości mieszkalnych i praw do nich, jeżeli nabywca spełnia warunki dotyczące wcześniejszego posiadania własności.
Najważniejsze znaczenie ma historia praw własności kupującego. Osoba, która wcześniej posiadała mieszkanie, nie odzyskuje automatycznie prawa do preferencji tylko dlatego, że sprzedała poprzednią nieruchomość.
Ustawa przewiduje natomiast wyjątek dla udziału nieprzekraczającego 50%, nabytego w drodze dziedziczenia.
| Sytuacja nabywcy | Zwolnienie z PCC |
|---|---|
| Zakup pierwszego mieszkania bez wcześniejszych praw wskazanych w ustawie | Tak |
| Wcześniej posiadane mieszkanie zostało sprzedane | Co do zasady nie |
| Udział do 50% nabyty przez dziedziczenie | Możliwe |
| Wcześniejszy udział otrzymany w darowiźnie | Co do zasady nie |
| Zakup lokalu od dewelopera opodatkowany VAT | Zasadniczo PCC nie występuje na odrębnej podstawie |
Przy nabyciu przez kilka osób trzeba ocenić sytuację każdego kupującego. Informacje o wcześniejszych prawach własności należy przedstawić notariuszowi przed zawarciem umowy.
Zwolnienie z PCC nie oznacza zwolnienia z taksy notarialnej, kosztów wypisów ani obowiązkowych opłat sądowych.
Wypisy aktu notarialnego podrożały. Ile kosztują po zmianach?
Jedną z wyraźnych zmian listopadowej nowelizacji jest nowy sposób ustalania maksymalnego wynagrodzenia za wypisy, odpisy i wyciągi z dokumentów notarialnych. Przed 5 listopada maksymalna stawka wynosiła 6 zł za każdą rozpoczętą stronę. Obecnie obowiązują trzy przedziały zależne od długości dokumentu.
Za strony od pierwszej do dziesiątej można pobrać maksymalnie 12 zł za stronę, od jedenastej do dwudziestej – 10 zł, a za kolejne – 8 zł. Nowy mechanizm oznacza wyższe koszty dokumentacji także przy typowych, kilkustronicowych aktach. Dla kupującego istotna jest zarówno długość wypisu, jak i liczba potrzebnych egzemplarzy.
Stawki wynikają bezpośrednio z § 12 rozporządzenia w brzmieniu nadanym nowelizacją.
12 zł za każdą rozpoczętą stronę od 1 do 10.
Jest to fragment obowiązującego przepisu, który określa najwyższe dopuszczalne wynagrodzenie za pierwszą część dokumentu.
| Liczba stron wypisu | Poprzednio netto | Obecnie netto | Obecnie brutto |
|---|---|---|---|
| 5 | 30 zł | 60 zł | 73,80 zł |
| 8 | 48 zł | 96 zł | 118,08 zł |
| 10 | 60 zł | 120 zł | 147,60 zł |
| 15 | 90 zł | 170 zł | 209,10 zł |
| 25 | 150 zł | 260 zł | 319,80 zł |
Przykładowo przy piętnastostronicowym wypisie pierwsze dziesięć stron kosztuje maksymalnie 120 zł netto, a kolejnych pięć – 50 zł. Łączna stawka wynosi zatem 170 zł netto, czyli 209,10 zł brutto.
W praktyce kupujący powinien zapytać kancelarię, ile egzemplarzy będzie sporządzanych i jakie będzie ich przeznaczenie. Sam akt sprzedaży nie oznacza automatycznie jednej, identycznej liczby płatnych wypisów przy każdej transakcji.
Wpis do księgi wieczystej. Nowe 300 zł nie zastępuje opłaty sądowej
Koszt wpisu do księgi wieczystej obejmuje dwie odrębne kategorie należności. Pierwszą jest wynagrodzenie notariusza za złożenie wniosku, dla którego od 5 listopada wprowadzono wyraźny limit 300 zł netto. Drugą stanowi opłata sądowa za dokonanie wpisu własności, wynosząca standardowo 200 zł.
Przy zastosowaniu maksymalnej taksy za wniosek kupujący zapłaci za tę usługę 369 zł brutto. Razem z opłatą sądową daje to 569 zł. Nie należy jednak przedstawiać całej kwoty jako opłaty pobieranej przez sąd.
Nowe wynagrodzenie za wniosek zapisano w dodanym § 15c rozporządzenia. Wcześniej przepisy nie wyznaczały dla tej czynności osobnej stawki, dlatego historyczne rozliczenia mogły różnić się pomiędzy kancelariami. Wysokość opłaty sądowej potwierdza art. 42 ustawy o kosztach sądowych w sprawach cywilnych.
Przed podpisaniem aktu trzeba także sprawdzić stan prawny mieszkania. Znaczenie mają nie tylko dane właściciela, lecz również hipoteki, roszczenia, służebności i nierozpoznane wnioski. Szczegółowe zasady kontroli opisano w poradniku jak sprawdzić księgę wieczystą mieszkania przed zakupem i rozpoznać ostrzeżenia.
Najważniejsze elementy wymagające weryfikacji:
- Dział I-O – oznaczenie nieruchomości i jej podstawowe dane.
- Dział I-Sp – prawa związane z własnością.
- Dział II – dane właściciela lub użytkownika wieczystego.
- Dział III – roszczenia, ograniczenia i ostrzeżenia.
- Dział IV – hipoteki.
- Wzmianki o wnioskach oczekujących na rozpatrzenie.
Brak wpisanej hipoteki nie oznacza, że cała sytuacja prawna nieruchomości została wyjaśniona. Dokumenty należy sprawdzić również bezpośrednio przed zawarciem umowy.
Rynek pierwotny i wtórny. Jak rodzaj mieszkania wpływa na rachunek?
Zakup mieszkania od dewelopera i zakup od prywatnego właściciela mogą generować różne rodzaje wydatków. Na rynku wtórnym najważniejszym obciążeniem podatkowym jest zazwyczaj PCC, jeżeli nie przysługuje zwolnienie. Na rynku pierwotnym cena lokalu najczęściej obejmuje podatek VAT, a rozliczenie umowy następuje według odmiennych zasad.
Przy zakupie od dewelopera mogą również wystąpić koszty umowy deweloperskiej oraz późniejszego przeniesienia własności. Istotne znaczenie mają przepisy regulujące podział kosztów pomiędzy dewelopera i nabywcę. Zestawianie tych transakcji wyłącznie według ceny aktu notarialnego może prowadzić do nieprawidłowych wniosków.
W przypadku umowy deweloperskiej ustawowe zasady przewidują określony podział kosztów notarialnych i sądowych między strony. Należy odróżnić ją od późniejszej umowy przenoszącej własność, której rozliczenie może obejmować inne czynności.
Kupujący powinien sprawdzić przed podpisaniem dokumentów:
- Czy opłata dotyczy umowy deweloperskiej, czy przeniesienia własności.
- Jakie koszty ponosi deweloper zgodnie z ustawą i umową.
- Ile wypisów przewidziano w rozliczeniu.
- Czy lokal ma już odrębną księgę wieczystą.
- Czy w cenie są uwzględnione miejsce postojowe i komórka lokatorska.
- Jak będą rozliczane dodatkowe wnioski oraz hipoteka.
Osoby porównujące oferty deweloperów mogą także zapoznać się z informacjami o Portalu DOM i planowanym wykorzystaniu danych o umowach oraz cenach mieszkań. Dane cenowe nie zastępują jednak kontroli projektu umowy i dokumentów nieruchomości.
Kredyt hipoteczny a opłaty notarialne. Co dochodzi przy finansowaniu bankowym?
Zakup mieszkania na kredyt może zwiększyć liczbę czynności wykonywanych w kancelarii oraz w sądzie wieczystoksięgowym. Podstawowym zabezpieczeniem finansowania jest zazwyczaj hipoteka ustanawiana na rzecz banku. Standardowa opłata sądowa za jej wpis wynosi 200 zł. Przy ustanowieniu hipoteki zabezpieczającej wierzytelność o wysokości nieustalonej podatek PCC wynosi 19 zł.
Dodatkowe wynagrodzenie notariusza zależy od tego, czy wymagane jest sporządzenie odrębnego aktu lub innych dokumentów. Nie wszystkie banki stosują identyczne rozwiązania formalne.
Podatnik powinien rozróżniać PCC od zakupu mieszkania i PCC od ustanowienia hipoteki. Są to odrębne czynności podlegające własnym zasadom opodatkowania.
Ministerstwo Finansów w objaśnieniach do deklaracji PCC-3 wskazuje:
W poz. 43 należy wpisać kwotę 19 zł.
Ten fragment dotyczy właśnie podatku od ustanowienia hipoteki zabezpieczającej wierzytelność o wysokości nieustalonej.
Przy zakupie na kredyt trzeba również zaplanować wydatki niezwiązane bezpośrednio z notariuszem. Mogą obejmować wycenę lokalu, wymagane ubezpieczenia, prowizję bankową i koszty innych produktów przewidzianych w ofercie. Ich wysokość zależy od instytucji finansowej oraz warunków umowy.
Znaczenie dla całkowitego kosztu zakupu ma również oprocentowanie. Różnice pomiędzy bankami stosującymi nowe wskaźniki referencyjne opisano w materiale o POLSTR i możliwych różnicach w ratach kredytów hipotecznych.
Jak obniżyć koszt notariusza przy zakupie mieszkania w listopadzie 2026?
Nowe przepisy nie nakazują kancelariom stosowania maksymalnych stawek za każdą czynność. Wynagrodzenie może zostać ustalone na niższym poziomie, jeśli strony osiągną porozumienie. Nie dotyczy to jednak obowiązkowych podatków ani opłat sądowych, których wysokość wynika z odrębnych ustaw.
Porównując oferty kilku notariuszy, należy uwzględniać identyczny zakres usług. Różnica w końcowej kwocie może wynikać nie tylko z samej taksy, lecz również z liczby wypisów i dodatkowych dokumentów. Dlatego najbezpieczniejszą podstawą porównania jest pełny kosztorys brutto.
W komunikacie Ministerstwa Sprawiedliwości wyjaśniono zasadę ustalania wynagrodzenia:
Nowe przepisy nie zobowiązują notariuszy do pobierania maksymalnych stawek.
Przed wyborem kancelarii warto zastosować następującą procedurę:
- Przekazać notariuszowi cenę nieruchomości i informację o rodzaju prawa będącego przedmiotem sprzedaży.
- Określić, czy zakup odbywa się na rynku pierwotnym czy wtórnym.
- Poinformować o finansowaniu kredytem oraz wymaganych zabezpieczeniach.
- Poprosić o rozdzielenie wynagrodzenia za akt, wypisy i wnioski.
- Sprawdzić wszystkie należne opłaty sądowe.
- Ustalić, czy nabywcy przysługuje zwolnienie z PCC.
- Porównać końcowe wartości brutto, a nie tylko podstawową taksę.
Nie należy ograniczać wymaganych czynności prawnych wyłącznie w celu zmniejszenia wydatków. Prawidłowe sporządzenie dokumentów, identyfikacja stron oraz weryfikacja własności pozostają podstawowymi elementami bezpiecznej transakcji.
Najczęstsze pytania o notariusza i zakup mieszkania w 2026 roku
Czy notariusz rzeczywiście podrożał od 5 listopada 2026 roku?
Tak. Podwyższono maksymalne stawki wielu czynności notarialnych, w tym wypisów i pełnomocnictw. Wprowadzono również osobny limit 300 zł netto za złożenie wniosku wieczystoksięgowego. Nie podniesiono jednak podstawowych limitów za sporządzenie aktu sprzedaży mieszkania o wartości 400, 600 i 800 tys. zł.
Ile kosztuje akt notarialny przy zakupie mieszkania za 400 tys. zł?
Maksymalne wynagrodzenie za sporządzenie aktu wynosi 1185 zł netto, czyli 1457,55 zł brutto. W przedstawionej symulacji wraz z jednym wypisem, wnioskiem i wpisem własności koszt wynosi 2144,63 zł bez PCC.
Ile trzeba zapłacić przy mieszkaniu za 600 tys. zł?
Maksymalna taksa za akt wynosi 1949,55 zł brutto. Przy przyjętych założeniach całkowite wydatki notarialne i sądowe wynoszą 2636,63 zł. Jeżeli należny jest PCC, należy doliczyć 12 tys. zł przy wartości rynkowej 600 tys. zł.
Czy zakup pierwszego mieszkania jest zwolniony z PCC?
Może być zwolniony, jeżeli nabywca spełnia ustawowe warunki dotyczące wcześniejszego posiadania nieruchomości mieszkalnych i określonych praw spółdzielczych. Wyjątek przewidziano między innymi dla odziedziczonego udziału nieprzekraczającego 50%. Każdy przypadek należy zweryfikować przed podpisaniem aktu.
Ile kosztuje wpis własności do księgi wieczystej?
Standardowa opłata sądowa wynosi 200 zł. Osobno notariusz może naliczyć do 300 zł netto za złożenie wniosku. Przy pełnej stawce wraz z VAT wynagrodzenie za wniosek wyniesie 369 zł.
Czy można negocjować wysokość taksy notarialnej?
Tak. Rozporządzenie ustala maksymalne wynagrodzenie, a nie obowiązkową cenę usługi. Kancelaria może zaoferować niższą stawkę. Negocjacje nie dotyczą ustawowych podatków ani obowiązkowych opłat sądowych.
Więcej porad o ogrodzie, warzywniku i pielęgnacji roślin znajdziesz w naszych artykułach, a także polecamy materiał: Po deszczu w mieszkaniu czuć stęchliznę, choć ściany są suche. 5 miejsc, w których ukrywa się wilgoć w listopadzie